Investoritele, kes hoiavad enamat kui lihtsalt aktsiaid
Kui sinu portfell hõlmab kinnisvara, võlakirju, riskikapitali, aktsiaid ja raha — mitme konto ja struktuuri lõikes — oled välja kasvanud sellest, mida üksik äpp tavaliselt näidata suudab.
Mitme varaklassi omanikud
Kinnisvara, võlakirjad, VC-fondid, aktsiad, ETF-id ja sularaha kõrvuti — varem pole neid ühes kohas nähtud.
Mitme kontoga investorid
Era-, ühis-, ettevõtte- ja pensionikonto. Erinevad maaklerid, erinevad jurisdiktsioonid, üks tegelik netoväärtus.
Võimendusega investorid
Hüpoteegid, marginaal, AT1 laenud. Vajad kogupositsiooni ja puhasväärtust samas vaates.
Pika horisondiga varapaigutajad
Sa mõtled aastates, mitte nädalates — ja soovid näha kõrvalekaldeid oma varade jaotuses enne, kui see muutub probleemiks.
Miks enamik investoreid ei tea tegelikult oma jaotust
Netoväärtus tundub erinev sõltuvalt sellest, kas arvestad hüpoteeki. Enamik tööriistu valib vaikimisi sinu eest.
Tabelarvutused aeguvad
Uus võlakirjaost, üüritõus või valuutakursi muutus — iga muudatus tähendab uut käsitsi parandust. Enamik tabeleid on nädalaid ajast maas.
Maakleräpid näitavad ainult oma osa
IB näitab teie aktsiaid. Teie pensionihaldur näitab teie pensioni. Keegi ei liida seda kõike kokku — ja keegi ei lisa sinna teie korterit.
Hüpoteegid, mis on peidetud märkustesse
500 000 € maksev kinnisvara koos 400 000 € hüpoteegiga kuvatakse kui 500 000 € netoväärtust. Finantsvipu peitub joonealuses märkuses, kui see üldse ilmub.
Kontsentratsioon hiilib sisse märkamatult
Sinu riskikapitali fondid triivivad kolme aastaga 30%-ni netoväärtusest. Sa ei teinud kunagi seda otsust – see lihtsalt juhtus. Sa märkad seda alles siis, kui see on valus.
Kuidas hajutatuse aruanne selle lahendab
Üks aruanne. Iga varaklass. Netos ja brutos. Kohustused on arvesse võetud.
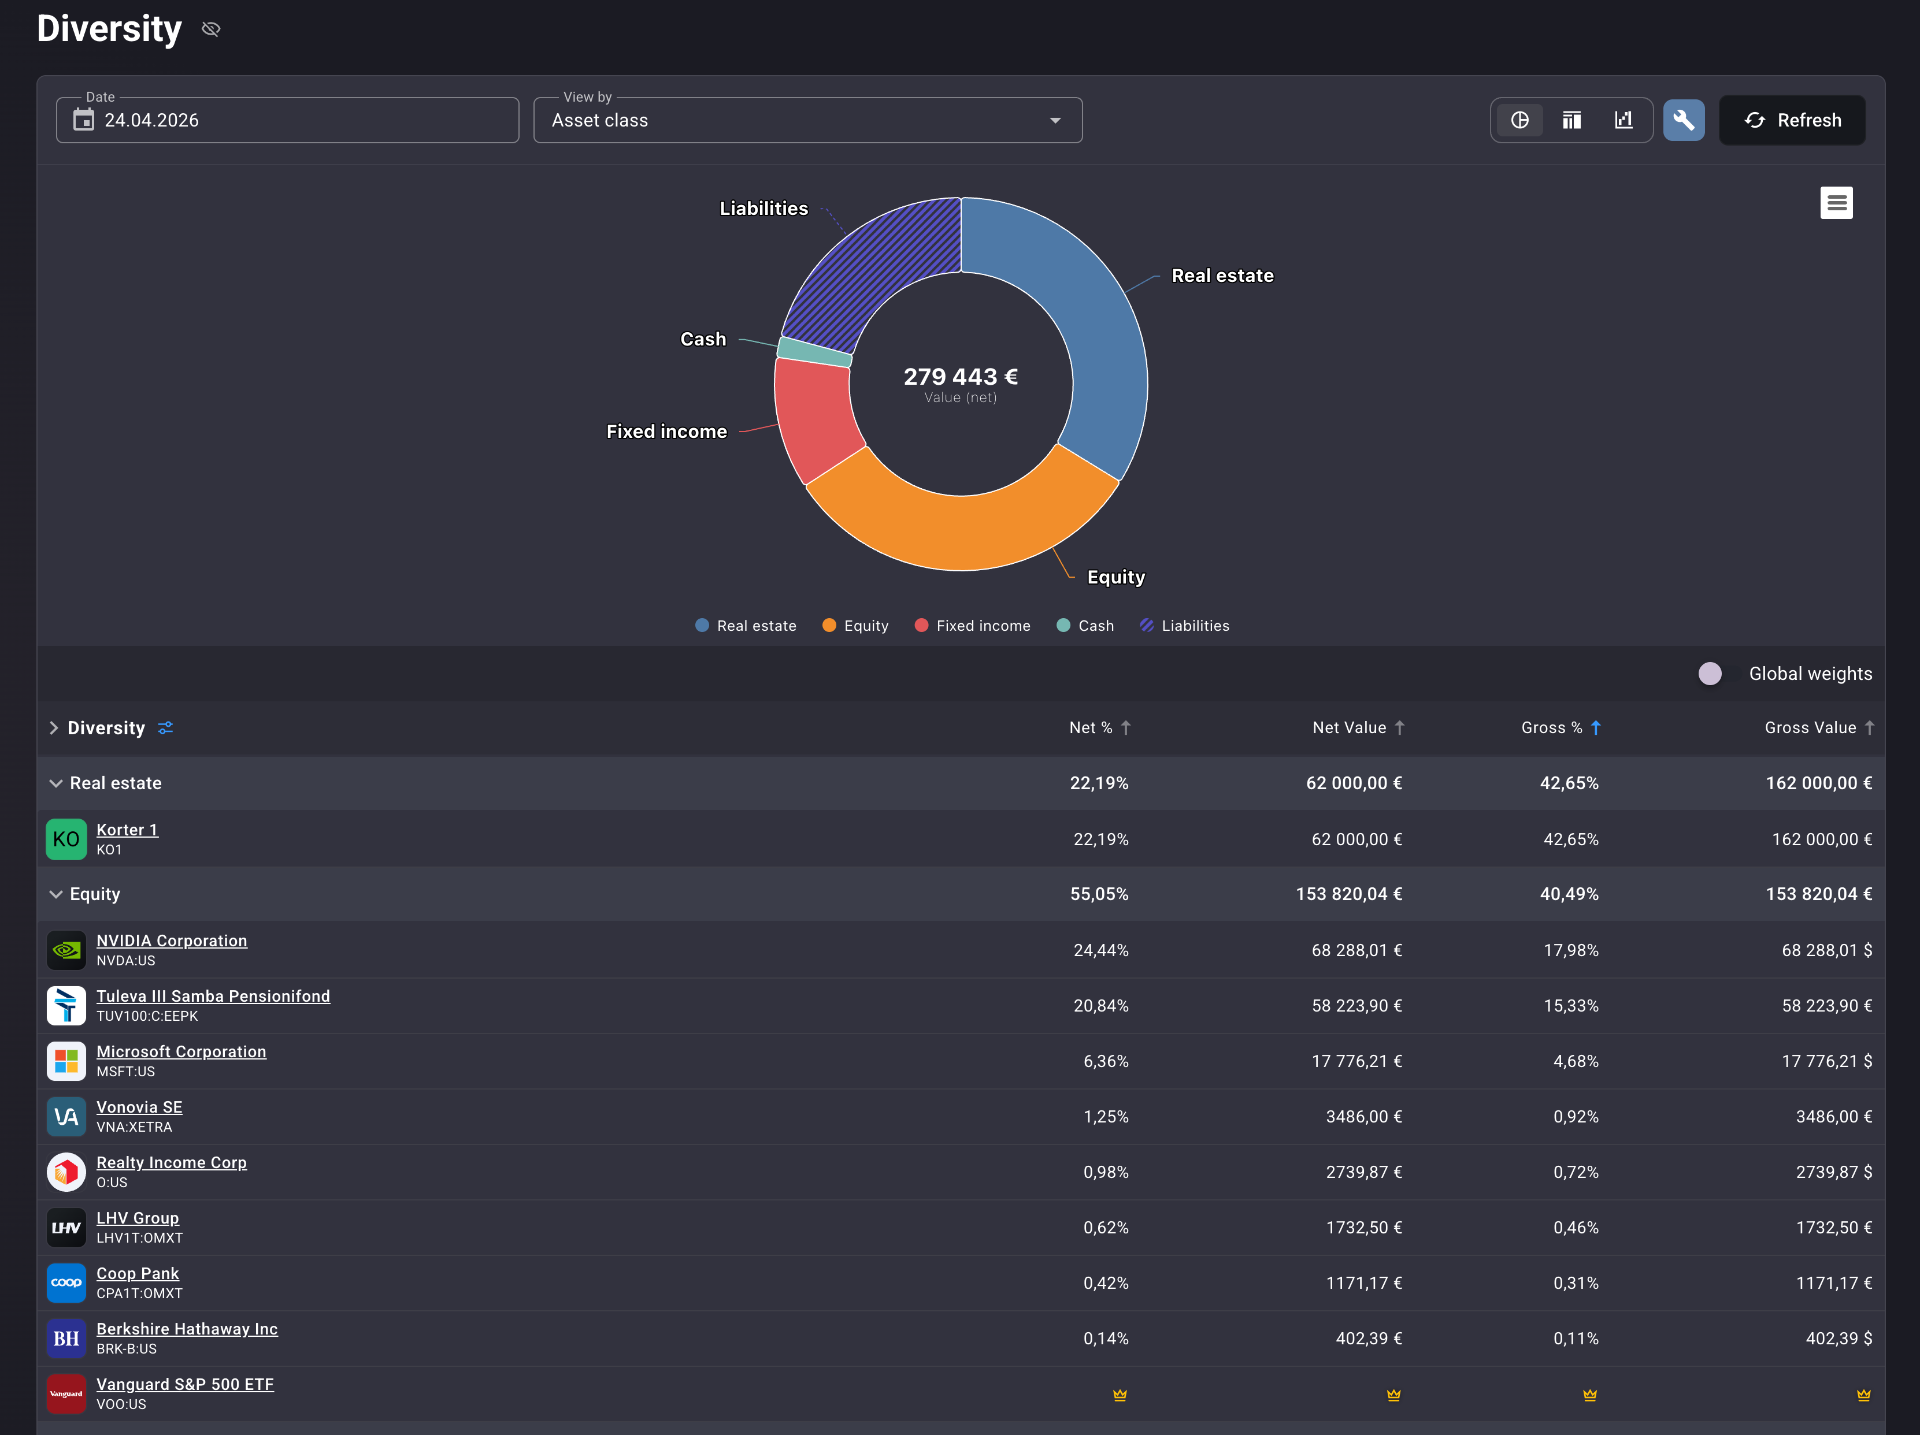
Vaata oma brutovarade jaotust lühidalt
Üks rõngasdiagramm näitab koos real estate, equity, fixed income, cash ja liabilities varasid. Sinu varade struktuur muutub selgeks ühe sekundiga — ei mingeid tabelisummasid ega peast arvutamist.
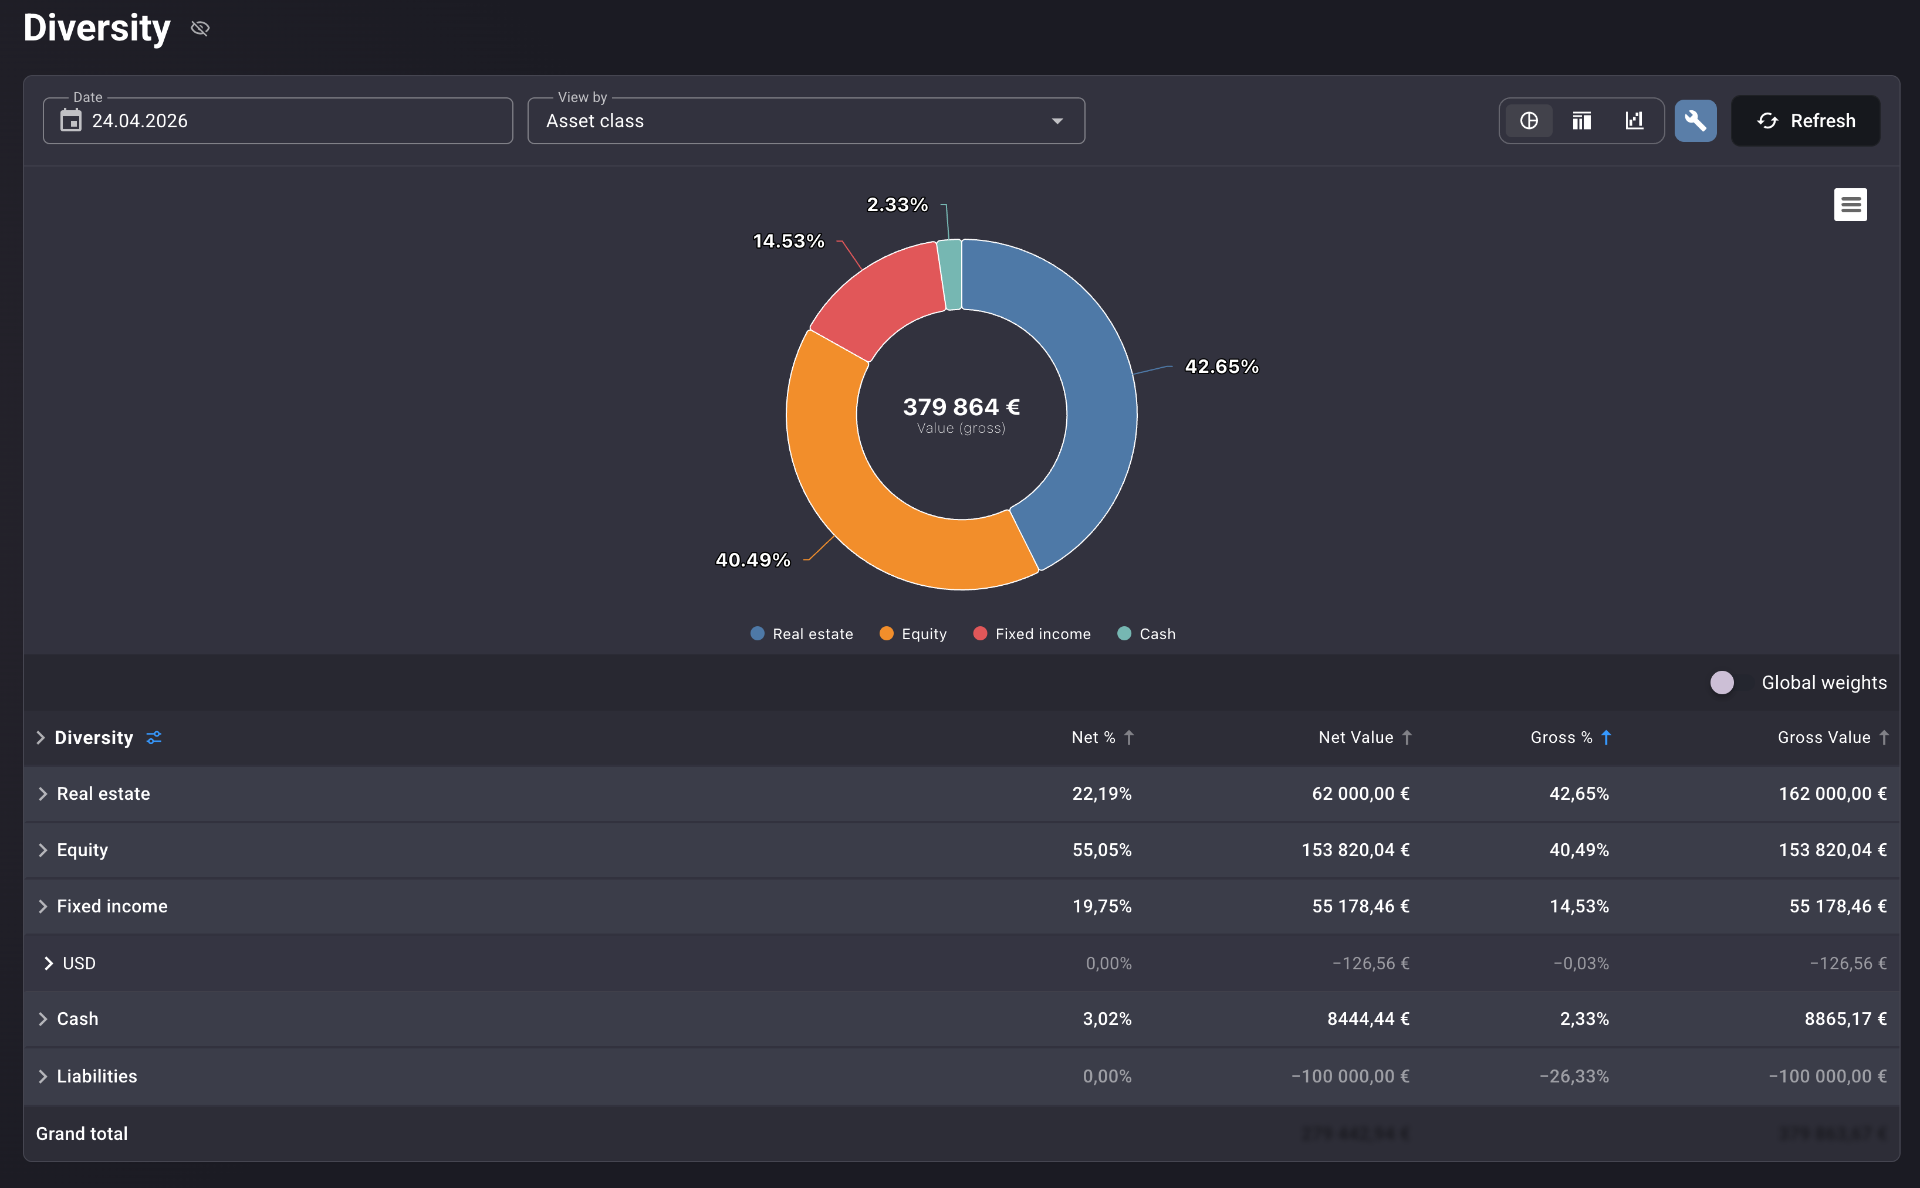
Finantsvõimenduse lõhe, reaalsetes numbrites
Iga rida näitab Net % ja Gross % kõrvuti. Kinnisvara, mis moodustab 42.65% brutoväärtusest, võib olla vaid 22.19% sinu netoväärtusest. Vahe on sinu finantsvõimendus. Nüüd sa näed seda.
Hüpoteegid ja laenud on nähtavad, mitte peidus
Kohustused asuvad varadega samas tabelis negatiivsete väärtustena. 100 000 € hüpoteek kuvatakse kui −100 000 €. Nii näed alati, mida omad, mida võlgned ja mis on nende vahe.
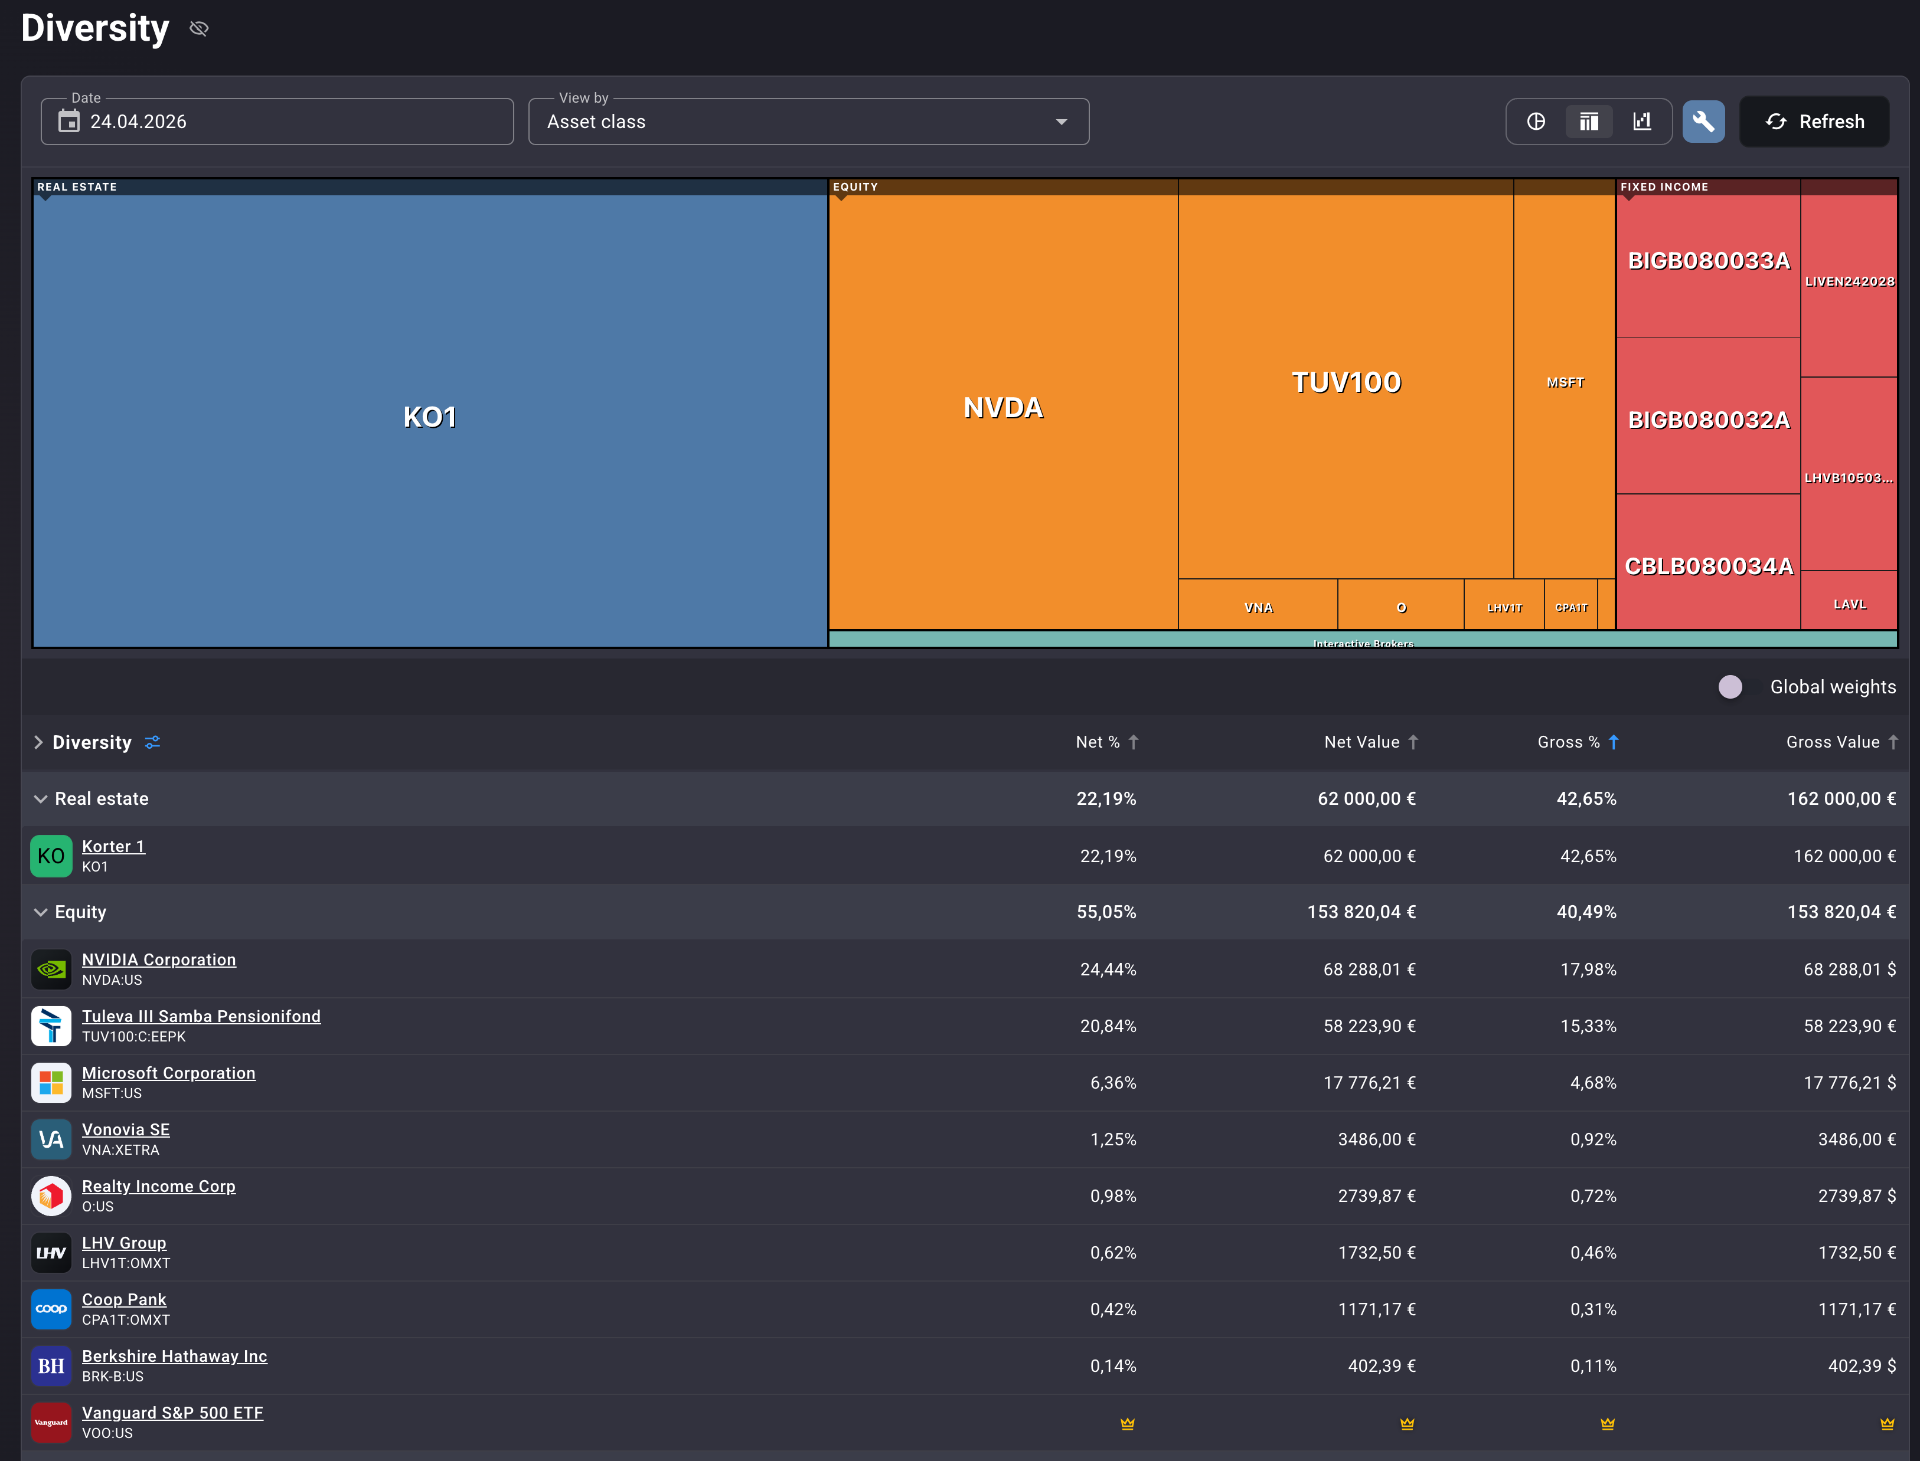
Varaklassist kuni üksikpositsioonini
Ava kinnisvara, et näha iga objekti. Ava aktsiad, et näha iga instrumenti. Puukaart ja tabel räägivad sama keelt — kahe klikiga liigud koguvarast üksiku reani.
Loodud viisil, kuidas päris portfellid kujunevad
Neto vs. bruto jaotus
Iga varaklass ja instrument näitab mõlemat — nii ei jää finantsvõimendus kunagi märkamatuks.
Täielik nähtavus kohustustest
Hüpoteegid, AT1 laenud, eravõlad — kõik asuvad samas tabelis sinu varadega, koos märgi ja väärtusega.
Detailne vaade instrumentideni
Varaklass → alamkategooria → üksikpositsioon, kõik ühes keritavas vaates.
Võrdle globaalsete osakaaludega
Lülita sisse globaalsed turukapitalisatsiooni kaalud, et näha, kuidas su jaotus võrdub maailma portfelliga.
Ajaloolise kuupäeva valik
Vaata oma varade jaotust mis tahes mineviku kuupäeval. Jälgi, kuidas struktuur on muutunud.
Natiivne mitme varaklassi tugi
Kinnisvara, võlakirjad, VC-fondid, ETF-id, pensionifondid, sularaha, eraettevõtted — kõik on võrdselt esindatud.
Sinu varade jaotus iga nurga alt
Samad andmed, liigendatud vastavalt vajadusele. Ei mingeid uusi vaateid, eksportimist ega tabelarvutust.
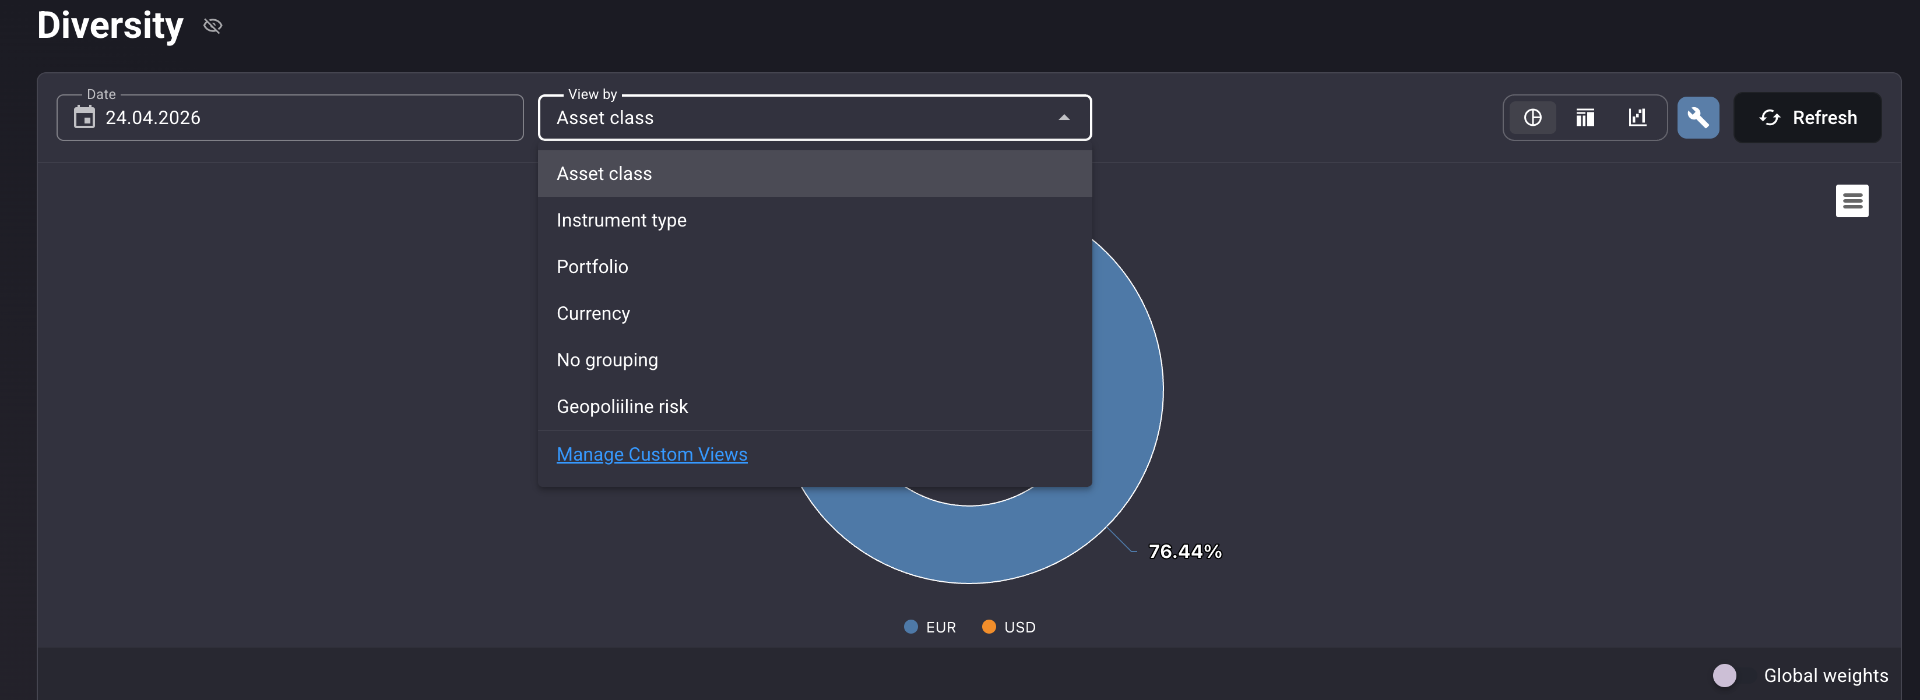
Jaotage sama portfell varaklassi, instrumendi tüübi, portfelli, valuuta või enda loodud dimensiooni (nt geopoliitiline risk) järgi.
Reaalsed kasutuslood
44% / 28% vahe
Kinnisvara moodustab 44% sinu brutovaradest, kuid ainult 28% sinu netoväärtusest. 16-punktiline vahe on finantsvipu. Nüüd saad otsustada: kas lisada võlga või maksta see tagasi?
VC creep
Sinu VC fund kohustused kasvasid vaikselt 30%-ni netoväärtusest — likviidsuseta, kümneks aastaks lukustatud kapital, mida ükski maakleriäpp ei näita. Rõngasdiagramm muudab selle ignoreerimise võimatuks.
Investeeringueelne kontroll
Lülitu "asset class" vaatelt "account" vaatele. Näe, milline juriidiline isik on kõige kontsentreeritum. Seejärel otsusta, millise struktuuri kaudu järgmine investeering teha.
Sobib viisiga, kuidas sa tegelikult varasid jaotad
Barbell-strateegiad
Ühes otsas likviidsuseta VC ja erakapital, teises sularaha ja lühiajalised võlakirjad. Hajutatuse aruanne hoiab mõlemad pooled ausalt pildil.
Võimendusega kinnisvara + avalikud turud
Hüpoteegiga kinnisvara koos likviidse aktsiaportfelliga. Neto- vs. brutovaated takistavad omakapitali topeltarvestamist.
Võlakirjamahukad tuluportfellid
AT1-d, allutatud võlakirjad, P2P, ühisrahastus, noteeritud võlakirjad — kõik grupeeritud, nähtavad ja mõõdetud teie võlgnevuste suhtes.
Miks Portfellow on teistsugune
Enamik portfelli tööriistu on loodud aktsiate jaoks. Kinnisvara, võlakirjad, riskikapital ja kohustused lisatakse hiljem juurde – tavaliselt "manuaalse varana", mille trükid kasti.
Portfellow käsitleb neid algusest peale päris varaklassidena. Hajutatuse aruanne on ainus meile teadaolev jaotuse vaade, mis näitab korraga neto- ja brutoväärtust ning arvestab kohustused tabelisse, mitte ei peida neid joone alla.
Soovitatud töövoog
Viis sammu seisust "ma arvan, et olen hajutatud" seisuni "ma tegelikult tean".
Lisa kontod ja instrumendid
Hüpoteegiga kinnisvara, võlakirjad, riskikapitalifondide positsioonid, ETF-id ja sularaha.
Ava hajutatuse raport
Üks ekraan, iga varaklass, iga kohustus.
Vaata sektordiagrammi
Saa brutopildist ülevaade kahe sekundiga.
Jälgi neto % veergu
Vaata oma tegelikku varade jaotust pärast võlgasid.
Süvene detailidesse või vaheta vaadet
Tuvasta kontsentratsioon, seejärel otsusta, kuhu investeerida.