Kas sellest jätkub? Nüüd saad sa päriselt teada
Järjepidev säästmine ei ole veel plaan. Pensioni planeerimise aruanne muudab sinu reaalse portfelli aastapõhiseks prognoosiks — kogumine, tipp ja väljamaksed — ning annab selge vastuse kõige olulisemale küsimusele: millal raha otsa saab?
Investoritele, kes vajavad reaalset numbrit
Kui "olen tõenäoliselt graafikus" on kõige täpsem vastus, mis sul pensioniküsimuse kohta on, siis see aruanne on sulle.
Pikaajalistele investoritele, kellel puudub ametlik plaan
Aktiivne panustamine mitmesse varaklassi — kuid ilma struktureeritud prognoosita, mis põhineks tegelikel numbritel.
Pensionieelikud, kes seisavad silmitsi reaalse otsusega
Karjäärimuutus, varajase pensionile jäämise võimalus, kinnisvara müük – ja vajadus tõlkida praegune trajektoor konkreetseks vastuseks.
Kõik, kes on väsinud üldistest kalkulaatoritest
Oled varem veebikalkulaatoritesse hinnangulisi saldosid sisestanud. Tahad sellist, mis teab, mida sa tegelikult omad.
Mitme varaklassi investorid
Aktsiad, ETF-id, võlakirjad, kinnisvara, sularaha – juba Portfellow-s konsolideeritud, nii et prognoos algab tegelikust baastasemest, mitte oletusest.
Tavalised kalkulaatorid annavad sulle numbri, mitte plaani
Pensionimatemaatika on lihtne. Probleemiks on sisendid — ja see, mida vastuseks kuvatakse.
Need algavad numbriga, mille sa ise sisestasid
Tavalised pensionikalkulaatorid paluvad sul hinnata portfelli väärtust. Nad ei tea, mida sa tegelikult omad — ja prognoos on ainult nii hea kui sisendiks antud oletus.
Üksik määr ei taba elu tegelikku kulgu
Üks sissemaksemäär. Üks väljamaksemäär. Sirgjoon eesmärgini. Päris finantseludel on faasid — kogumine, rahunemine, väljavõtmine — ja ühe määraga mudel ei suuda neid esitada.
Puudub selge vastus küsimusele "millal see otsa saab"
Enamik tööriistu kuvab sihtnumbri. Vähesed ütlevad sulle aasta, mil su portfell jõuab nulli, kui su eeldused on kasvõi veidi ebatäpsed — mis ongi küsimus, miks modelleerimist üldse alustati.
Rahustavad numbrid, mis on reaalsusest lahutatud
Nominaalne lõppväärtus 90. eluaastal tundub lohutav seni, kuni mõistad, et seda pole inflatsiooniga korrigeeritud. Teine pealkirjanumber ja sama plaan näib äkki palju pingelisem.
Kuidas pensioni planeerimise aruanne selle lahendab
A live-portfolio baseline. A multi-phase questionnaire. A full-arc chart with an explicit Out of money year. And every projected month visible if you want it.
Reaalne portfell sisse. Tõeline prognoos välja.
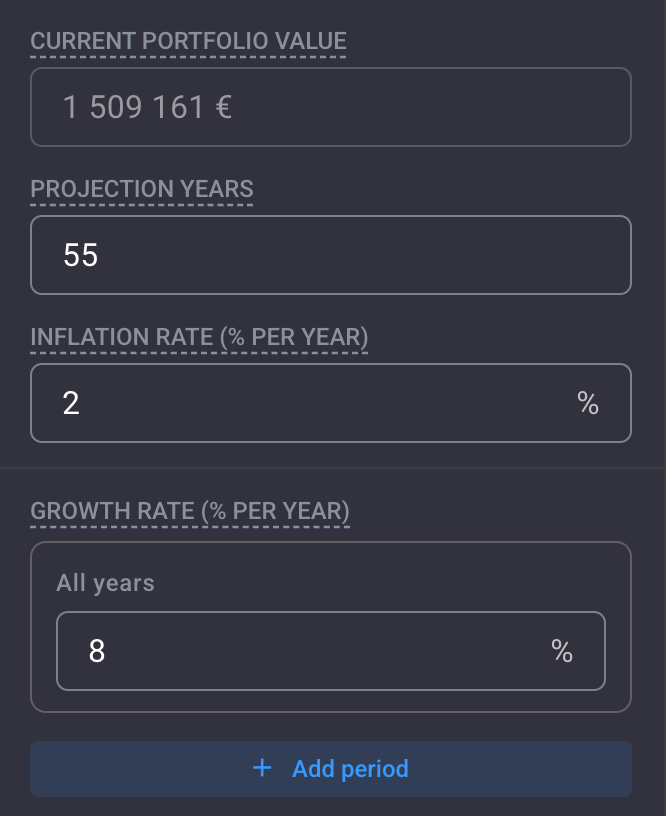
Portfelli praegune väärtus eeltäidetakse otse sinu reaalsetest Portfellow varadest — aktsiad, ETFid, kinnisvara, võlakirjad, sularaha, kõik kokku. Ei mingit käsitsi hindamist ega eelmise kvartali aegunud saldot.
Määra prognoosihorisont (soovi korral kuni aastani 2080), oodatav inflatsioonimäär ja kasvumäär, mida saab perioodideks jagada. Aastate 1–10 kogumismäär ei pea kattuma pensionijärgse eeldatava määraga.
Kogumine, tipp ja väljamaksed — ühes vaates
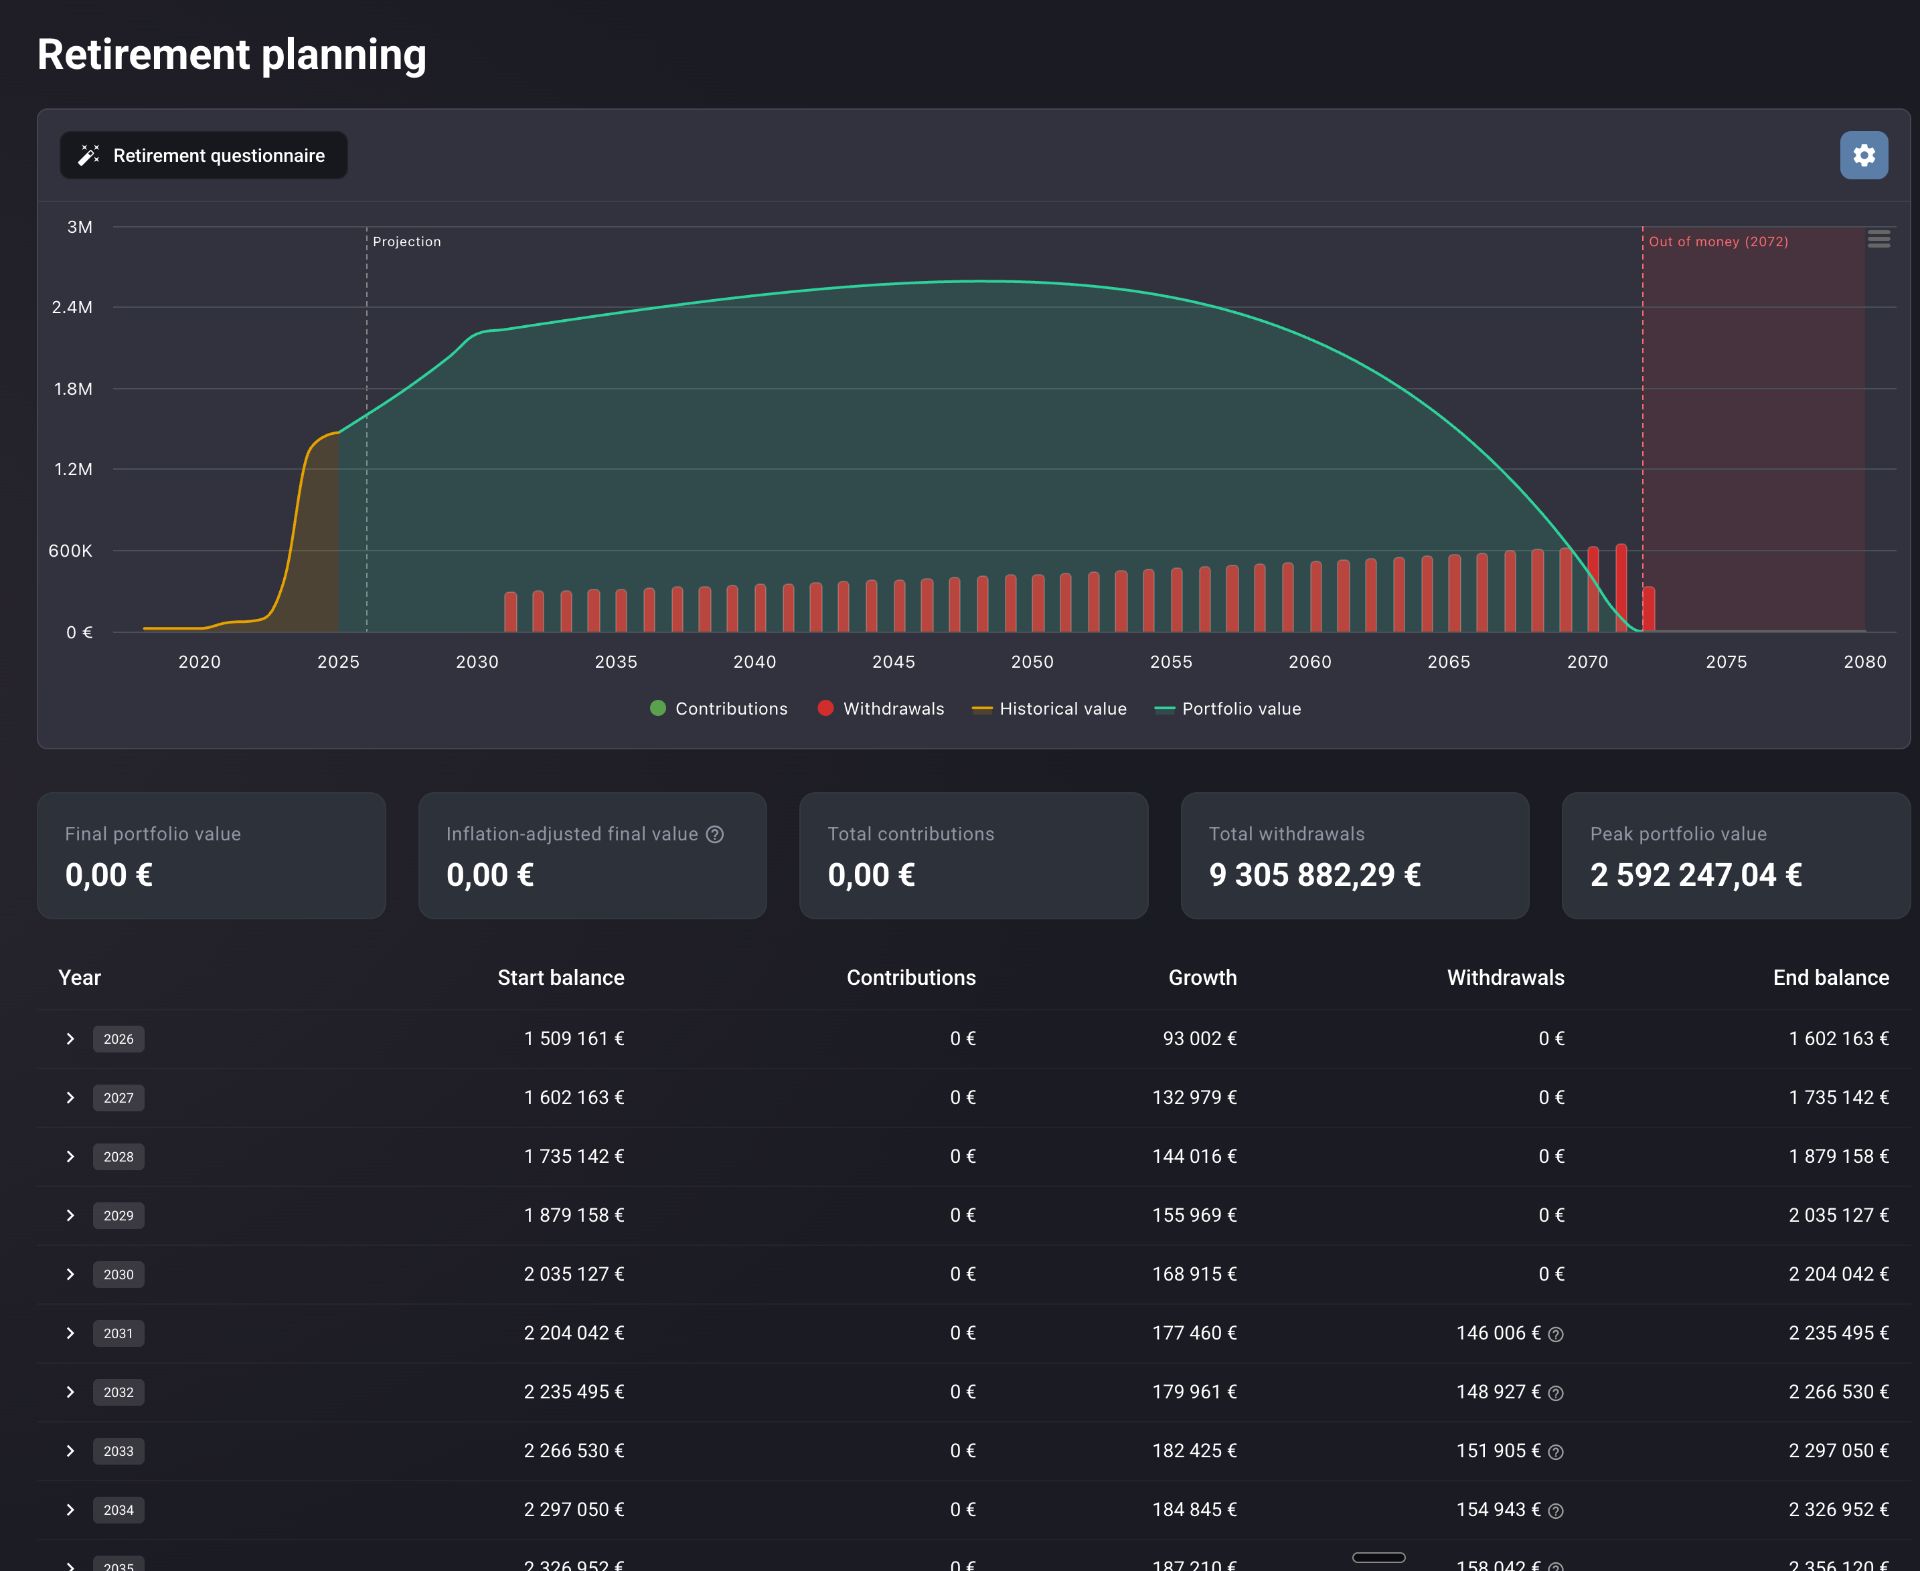
Üks graafik hõlmab teie portfelli ajaloolist väärtust (kollane), mida prognoositakse edasi sinakasrohelise alana läbi kogumise tipu kuni väljamaksete aastateni. Väljamaksed ilmuvad punaste tulpadena nendel aastatel, mil need toimuvad.
Vertikaalne katkendjoon tähistab tänast päeva. Punane „raha otsas” tähis ilmub aastal, mil portfell jõuab nulli — muutes jätkusuutlikkuse küsimuse võimatuks eirata. Ülaltoodud näites on see aasta 2072.
Viis numbrit, mis raamivad plaani
Graafiku all koondavad viis kaarti kogu prognoosi kõige olulisemaks. Need on numbrid, mida tahaksid korrata, kui keegi küsiks, kas oled graafikus.
Inflatsiooniga korrigeeritud lõppväärtus on nominaalse kõrval põhjusega. Tegelik ostujõud on number, mis 50-aastase horisondi lõpus päriselt loeb — ja see on peaaegu alati kainestavam neist kahest.
Iga aasta. Iga kuu, kui soovid.
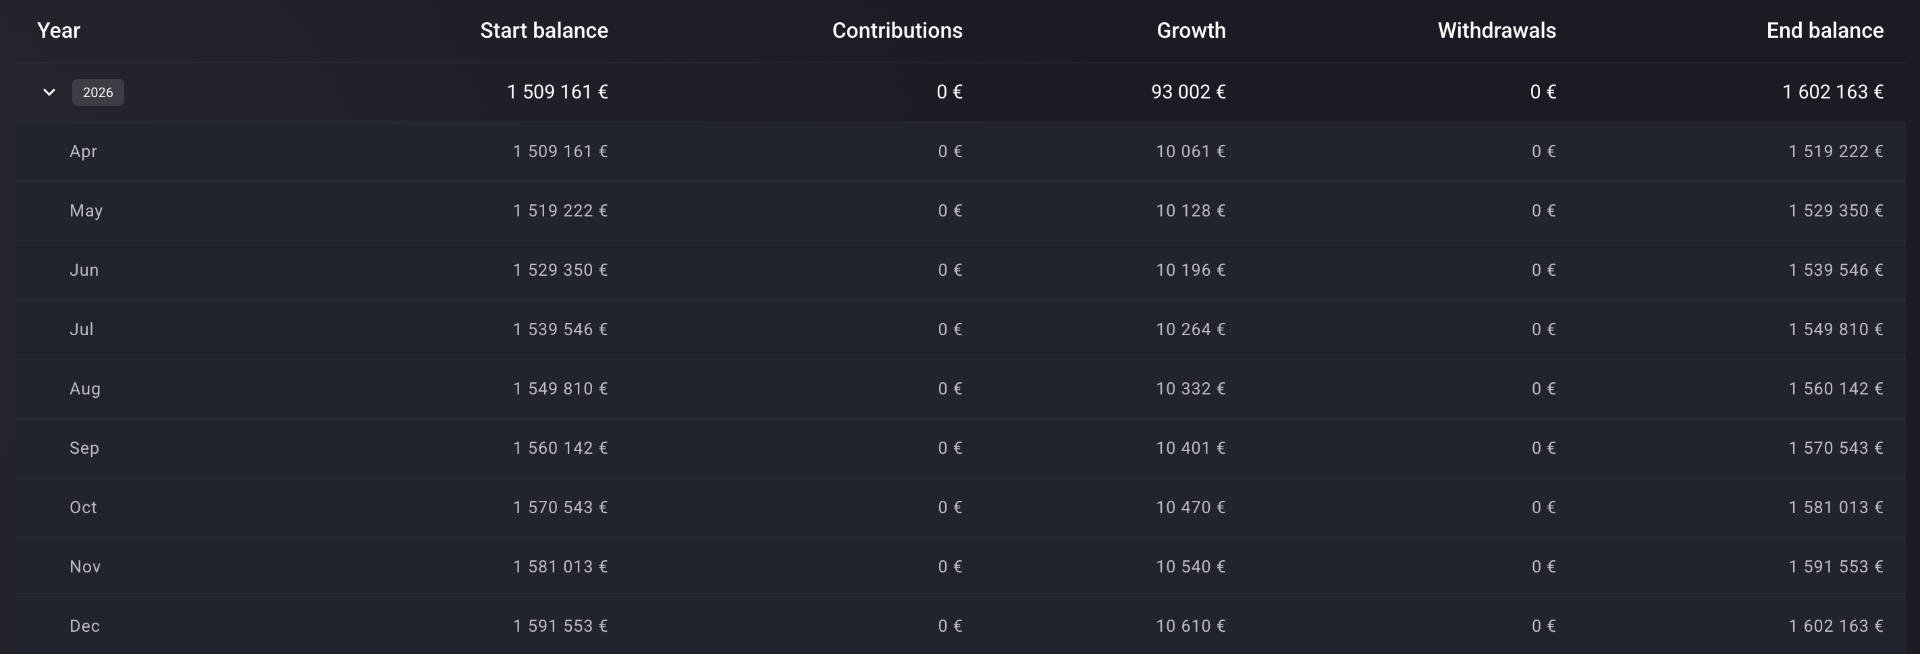
Kokkupandav tabel loetleb iga prognoositud aasta tänasest kuni horisondi lõpuni. Iga rida näitab algsaldot, sissemakseid, kasvu, väljamakseid ja lõppsaldot — kogu matemaatika otse lehel.
Laienda mis tahes aastat, et näha selle igakuist jaotust. Liitintress on nähtav just sel tasemel, kus sa seda vaadata soovid. Ei mingit kalkulaatori musta kasti ega "usalda mudelit" käega löömist.
Loodud finantselu tegeliku kuju jaoks
Reaalajas portfell kui võrdlusalus
Praegune väärtus täidetakse sinu tegelikest positsioonidest. Mitte hinnang. Mitte eelmise kvartali number.
Mitme perioodi sissemaksed ja väljamaksed
Seadistage kasvu-, sissemakse- ja väljamaksemäärad faaside kaupa nupu „Lisa periood“ abil — kogumine, coast, väljavõtmine, kõik ühes vaates.
Prognoosi horisont aastani 2080
Piisavalt pikk mis tahes realistliku pensionistsenaariumi jaoks, sealhulgas aastad pärast keskmist oodatavat eluiga.
Selge raha lõppemise tähis
Kui portfell jõuab nulli, märgitakse see aasta graafikul punasega. See pole joonealune märkus ega peen kiri.
Inflatsiooniga korrigeeritud lõppväärtus
Reaalne ostujõud peamise statistikana — näitaja, mis on aastakümnete lõikes tegelikult oluline.
Aastane tabel kuise detailvaatega
Vaata mis tahes aasta kuude kaupa kulgemist, et kontrollida arvutust — või märgata pöördepunkti.
Toimib iga portfellis oleva varaklassi lõikes — aktsiad, ETFid, noteeritud ja noteerimata võlakirjad, kinnisvara, laenud, ühisrahastus, VC funds, krüpto ja sularahakontod.
Prognoos iga nurga alt
Küsimustik on koht, kus mudel saab oma kuju. Iga vaade seadistab erineva hoova.
Portfelli praegune väärtus (eeltäidetud), prognoosi aastad, inflatsioonimäär ja kasvumäär. Kasvumäära saab jaotada perioodideks, kui ootad selle muutumist hilisematel aastatel.
Reaalsed kasutuslood
30-sekundiline vastus 30-aastasele küsimusele
6% aastane väljamaksemäär pensioniperioodil viib portfelli „raha otsas” tähiseni aastal 2072. Langetage määr 4,5%-le ja prognoos pikeneb määramatult. Mudeli muutmine võtab kolmkümmend sekundit. Otsus, mida see mõjutab, kestab aastakümneid.
Karjäärimuutuse modelleerimine 45-aastaselt
Sissemaksed langevad kolmeks aastaks nulli, seejärel jätkuvad vähendatud määras. Kogumiskõver lheneb nähtavalt. Portfelli uus tippväärtus on madalam — ja graafik ütleb teile täpselt, kui palju ja mida see tähendab väljamaksete faasi jaoks.
Pealkiri, mis peidab tegelikku lugu
Portfelli nominaalne lõppväärtus näib tervislik. Inflatsiooniga korrigeeritud näitaja räägib teist lugu — tegelik ostujõud on märkimisväärselt madalam. Kasulik vihje vaadata üle eeldatavad kasvu- ja inflatsioonimäärad enne pensionile jäämise kuupäeva lukustamist.
Sobib igasuguse pensionistrateegiaga
Olenemata sellest, kas väljavõtmise faasini on aastakümneid või oled juba seal, mudel esitab sinu praeguse faasi — ja järgmised.
Kogumisfaasis investorid
Vaadake, kuidas liitintress ja sissemaksed liiguvad tipu suunas — ja milline sissemaksete tase on piiri peal tegelikult oluline.
Coast-FIRE strateegid
Lõpeta sissemaksed valitud hetkel ja lase portfellil iseseisvult kasvada. Modelleeritav kahe klikiga läbi null-sissemakse perioodi.
Varajase pensionipõlve planeerijad
Stress-test an aggressive withdrawal rate against a long horizon. The Out of money year is the answer to a question that was previously impossible to ask precisely.
Traditsioonilised pensionärid
Aastatepikkune läbipaistvus selle kohta, kuidas portfell valitud väljamaksete tempo juures väheneb – koos igakuise detailvaatega kõige olulisemate aastate kohta.
Miks Portfellow on teistsugune
Pensioniprognoos on ainult nii aus kui sisendid, millest see algab — ja vastused, mida see on valmis graafikule panema.
Üldised pensionikalkulaatorid
- ·Algsaldo on sinu sisestatud number
- ·Üks sissemaksemäär, üks väljamaksemäär
- ·A target value at retirement — but no Out of money year
- ·Puudub seos sinu tegelike positsioonidega
- ·Inflatsioon on sageli peidetud eelduste vahelehele, mitte põhivaatesse
Portfellow
- Algsaldo on sinu reaalajas ühendatud portfell
- Mitme perioodi sissemaksete ja väljamaksete modelleerimine
- Raha lõppemise märgis graafikul just sellel aastal, kui see juhtub
- Iga varaklass — aktsiad, ETF-id, kinnisvara, võlakirjad, raha
- Inflatsiooniga korrigeeritud lõppväärtus põhistatistikana
Soovitatud töövoog
Üksteist sammu algusest lõpuni — reaalsest portfellist aastapõhise prognoosini.
- 1Lisa kõik kontod ja instrumendid Portfellow’sse, et praegune portfelli väärtus oleks täpne.
- 2Ava pensioni planeerimise aruanne.
- 3Käivita pensioniküsimustik.
- 4Kinnita eeltäidetud praegune portfelli väärtus.
- 5Määra prognoosiaastad, inflatsioonimäär ja kasvumäär — kasuta „Add period”, kui eeldad, et kasvumäär hiljem muutub.
- 6Määra kuised sissemaksed faaside kaupa — kogumisaastad, rahunemisaastad või null.
- 7Määra väljamaksemäär faaside kaupa — kogumise ajal null, seejärel planeeritud väljavõtumäär pensionist.
- 8Read the chart for the full arc — accumulation, peak, drawdown, and the Out of money year if one appears.
- 9Vaata üle viis kokkuvõtlikku näitajat põhiteadmiste jaoks.
- 10Keri aastate kaupa tabelit ja ava üksikuid aastaid, et uurida kuist liitkasvu.
- 11Kohanda eeldusi — vähenda väljamaksemäära, pikenda sissemaksete faasi või muuda kasvumäära — ja värskenda.