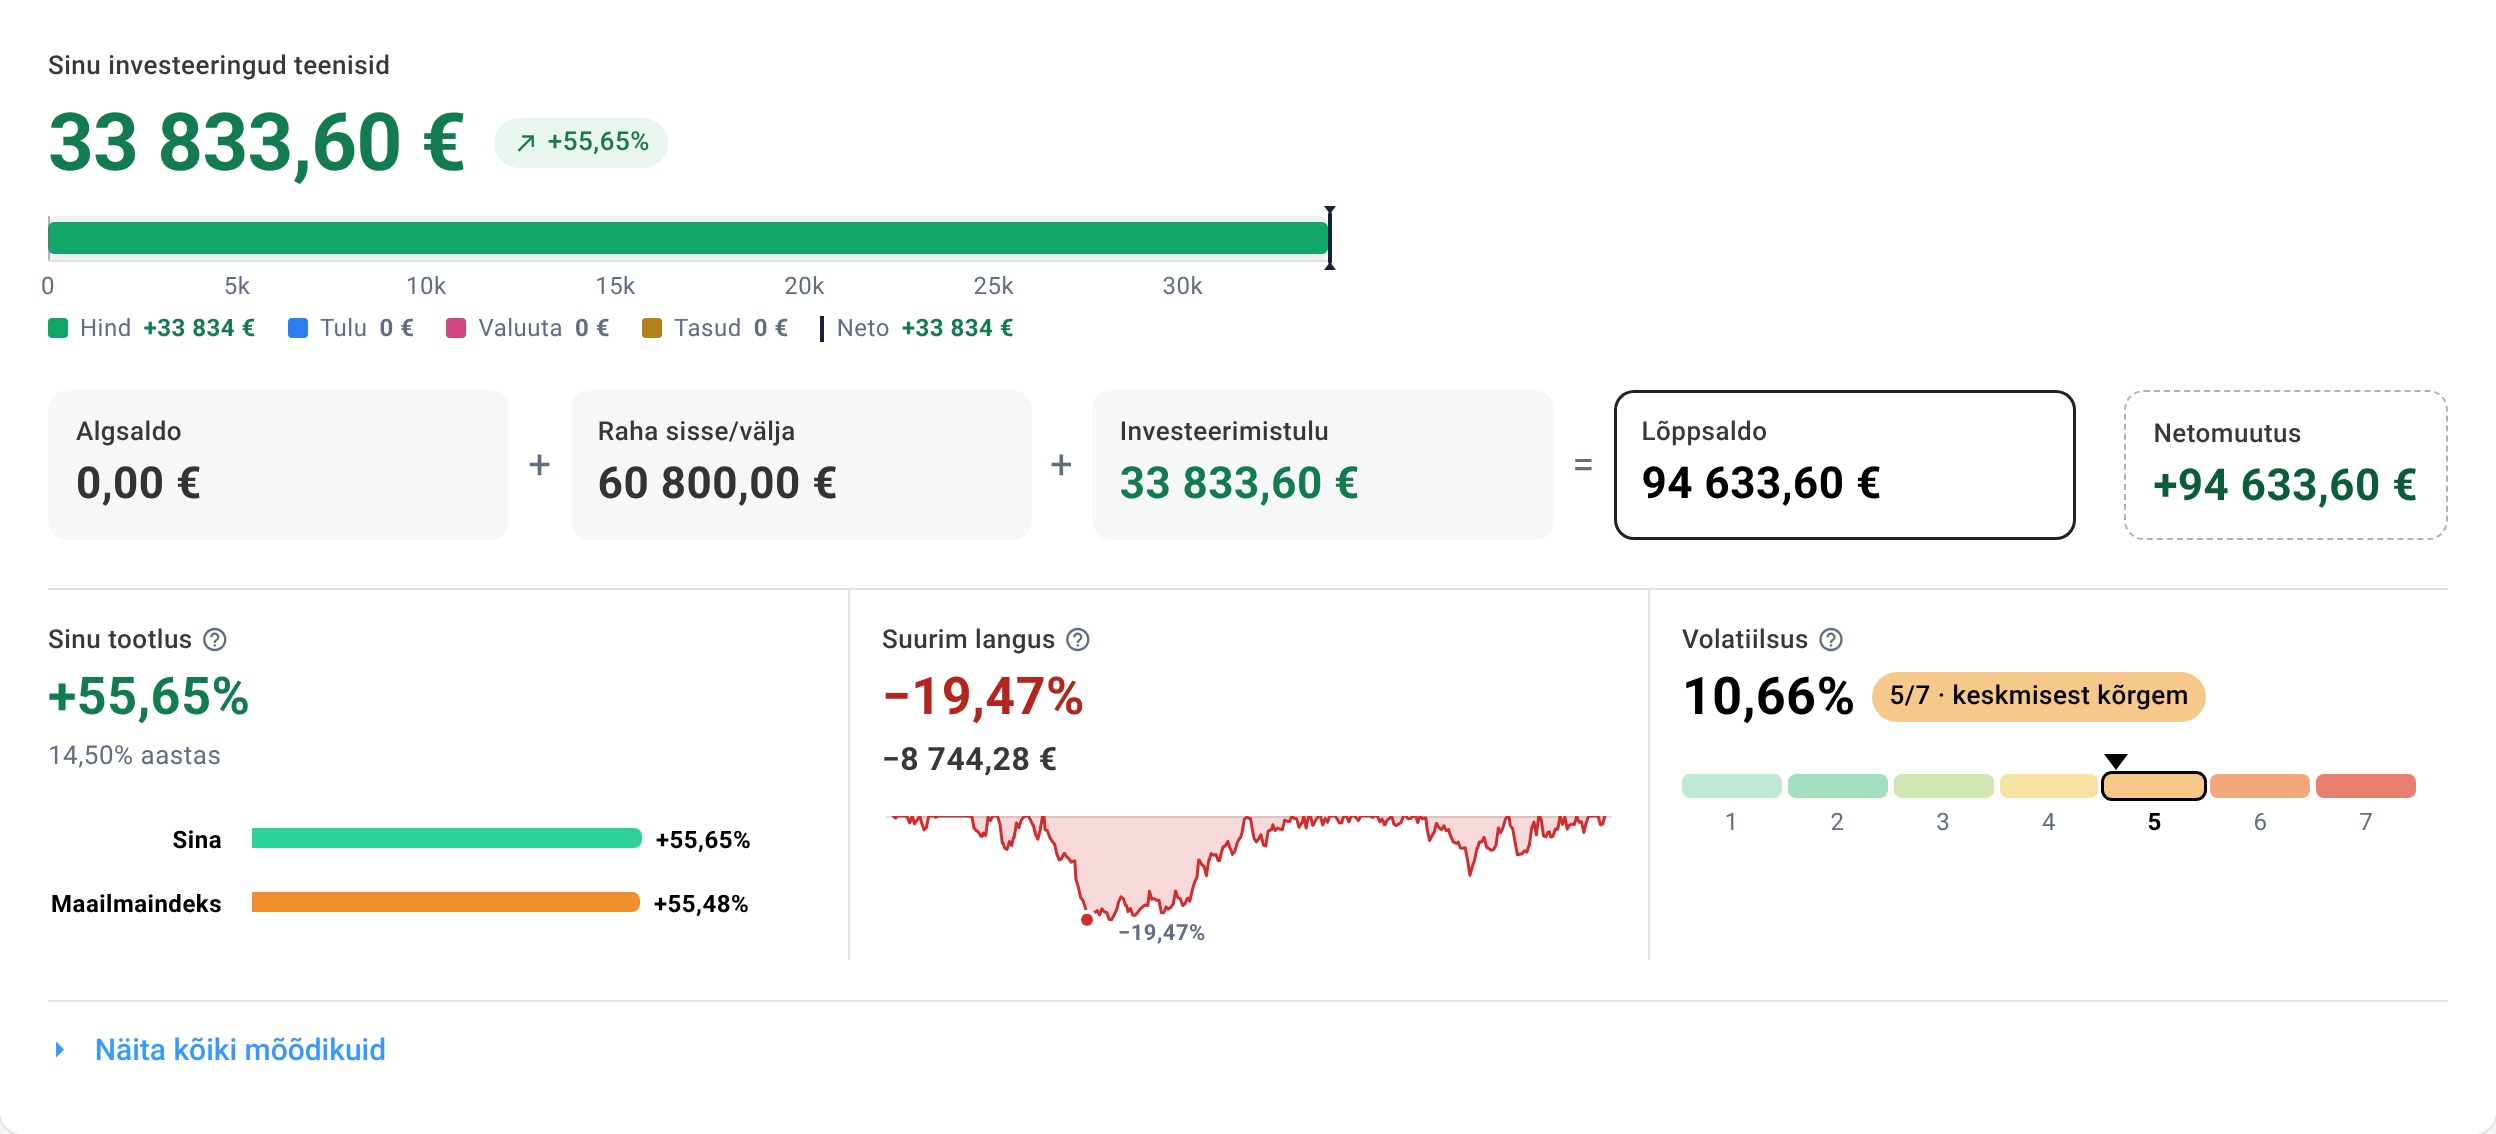
Sinu portfell teenis 8% aastas. Hea uudis, aga see on vaid pool lugu. Teine pool on see, mida pidid selle 8% nimel üle elama: kui tugevalt portfelli väärtus kõikus, kui sügavale see kukkus ja kas see sõit tasus end ära võrreldes riskivaba hoiusega.
Just seda mõõdavad portfelli riskinäitajad. Selles juhendis selgitame kõiki Portfellow arvutatavaid riskinäitajaid: enne lihtsas keeles, siis valemiga ja koos näidetega, et teaksid, mida vaatad, kui avad tootlusaruandes esimest korda riski osa.
Miks ainult tootlusest ei piisa
Võtame kaks portfelli, mis mõlemad teenisid viie aasta jooksul 8% aastas. Tootluse järgi on need ühesugused. Riskinäitajad räägivad aga kaks täiesti erinevat lugu:
| Portfell A | Portfell B | |
|---|---|---|
| Tootlus aastas | 8% | 8% |
| Volatiilsus | 7% | 21% |
| Suurim langus | −9% | −34% |
| Tootluse ja riski suhe (Sharpe) | 0,71 | 0,24 |
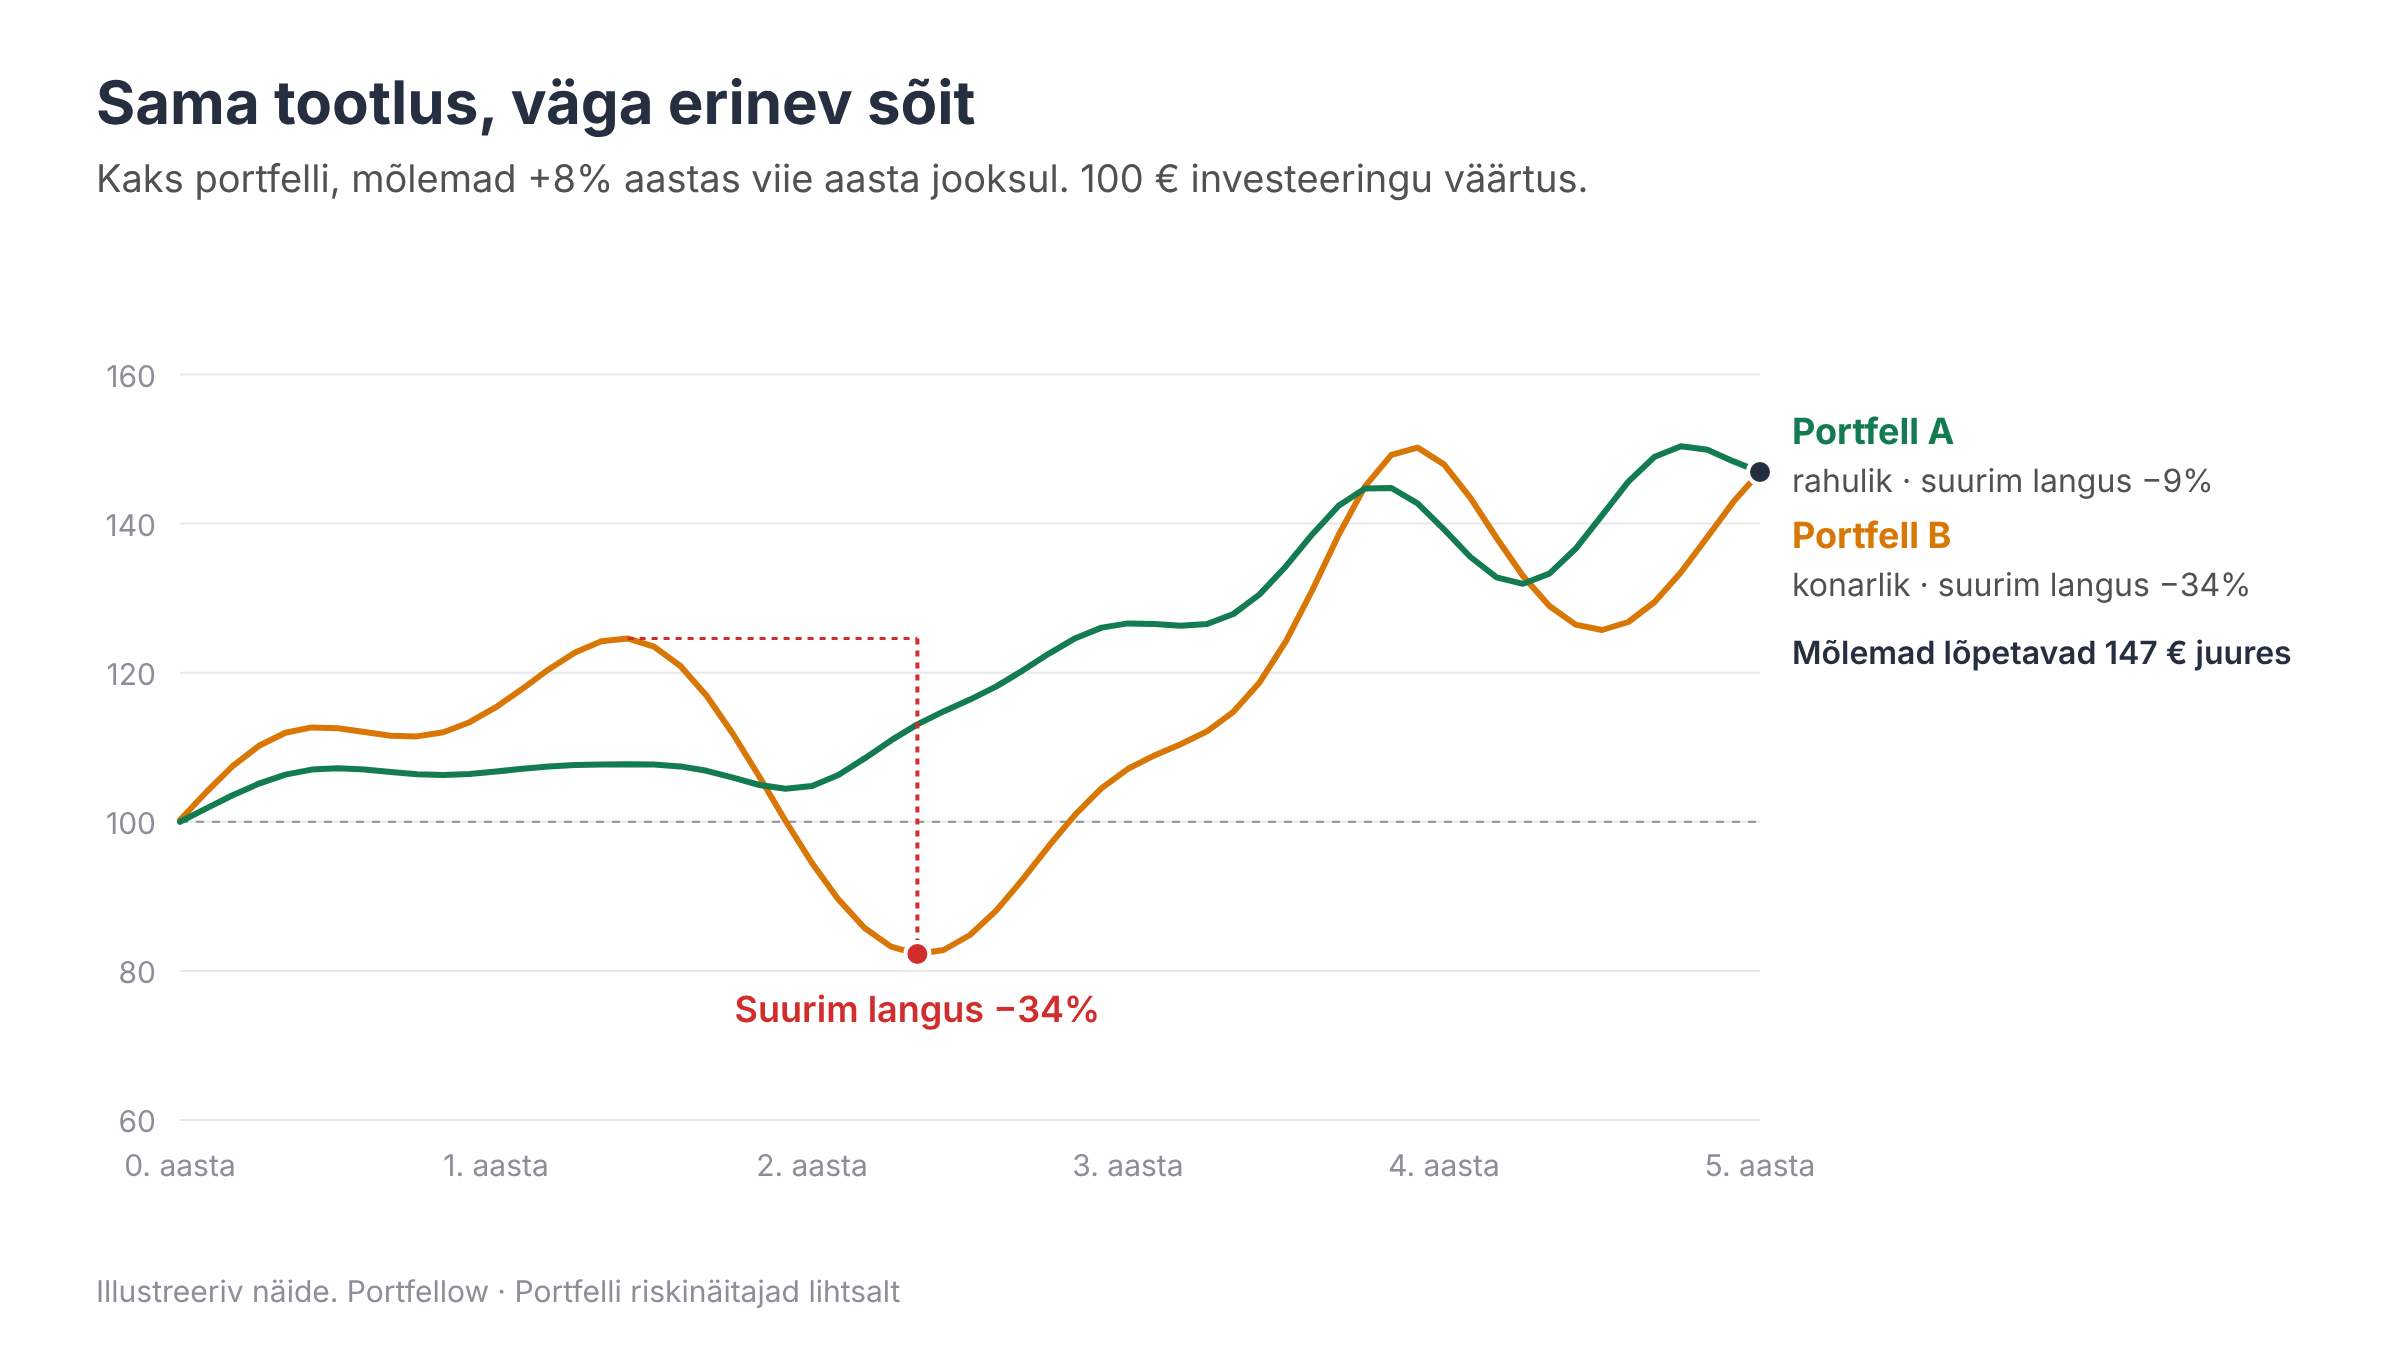
Portfell A jõudis eesmärgini rahulikult. Portfell B pani omaniku vaatama, kuidas kolmandik rahast vahepeal kaob, ja tulemus oli sama. Kui sinul oli portfell B, ei ole päris küsimus „kui palju ma teenisin?“, vaid „kas ma oleksin −34% languse ajal vastu pidanud?“. Paljud ei pea, ja põhjas müümine muudab ajutise languse püsivaks kaotuseks.
Kolm näitajat, mida vaadata esimesena
1. Volatiilsus: kui konarlik on sõit
Volatiilsus näitab, kui palju sinu tootlus tavaliselt oma keskmise ümber kõigub, aastasele tasemele viiduna. Tehniliselt on see portfelli tootluste annualiseeritud standardhälve (vähemalt kahekuise perioodi puhul kuised tootlused, lühema puhul päevased).
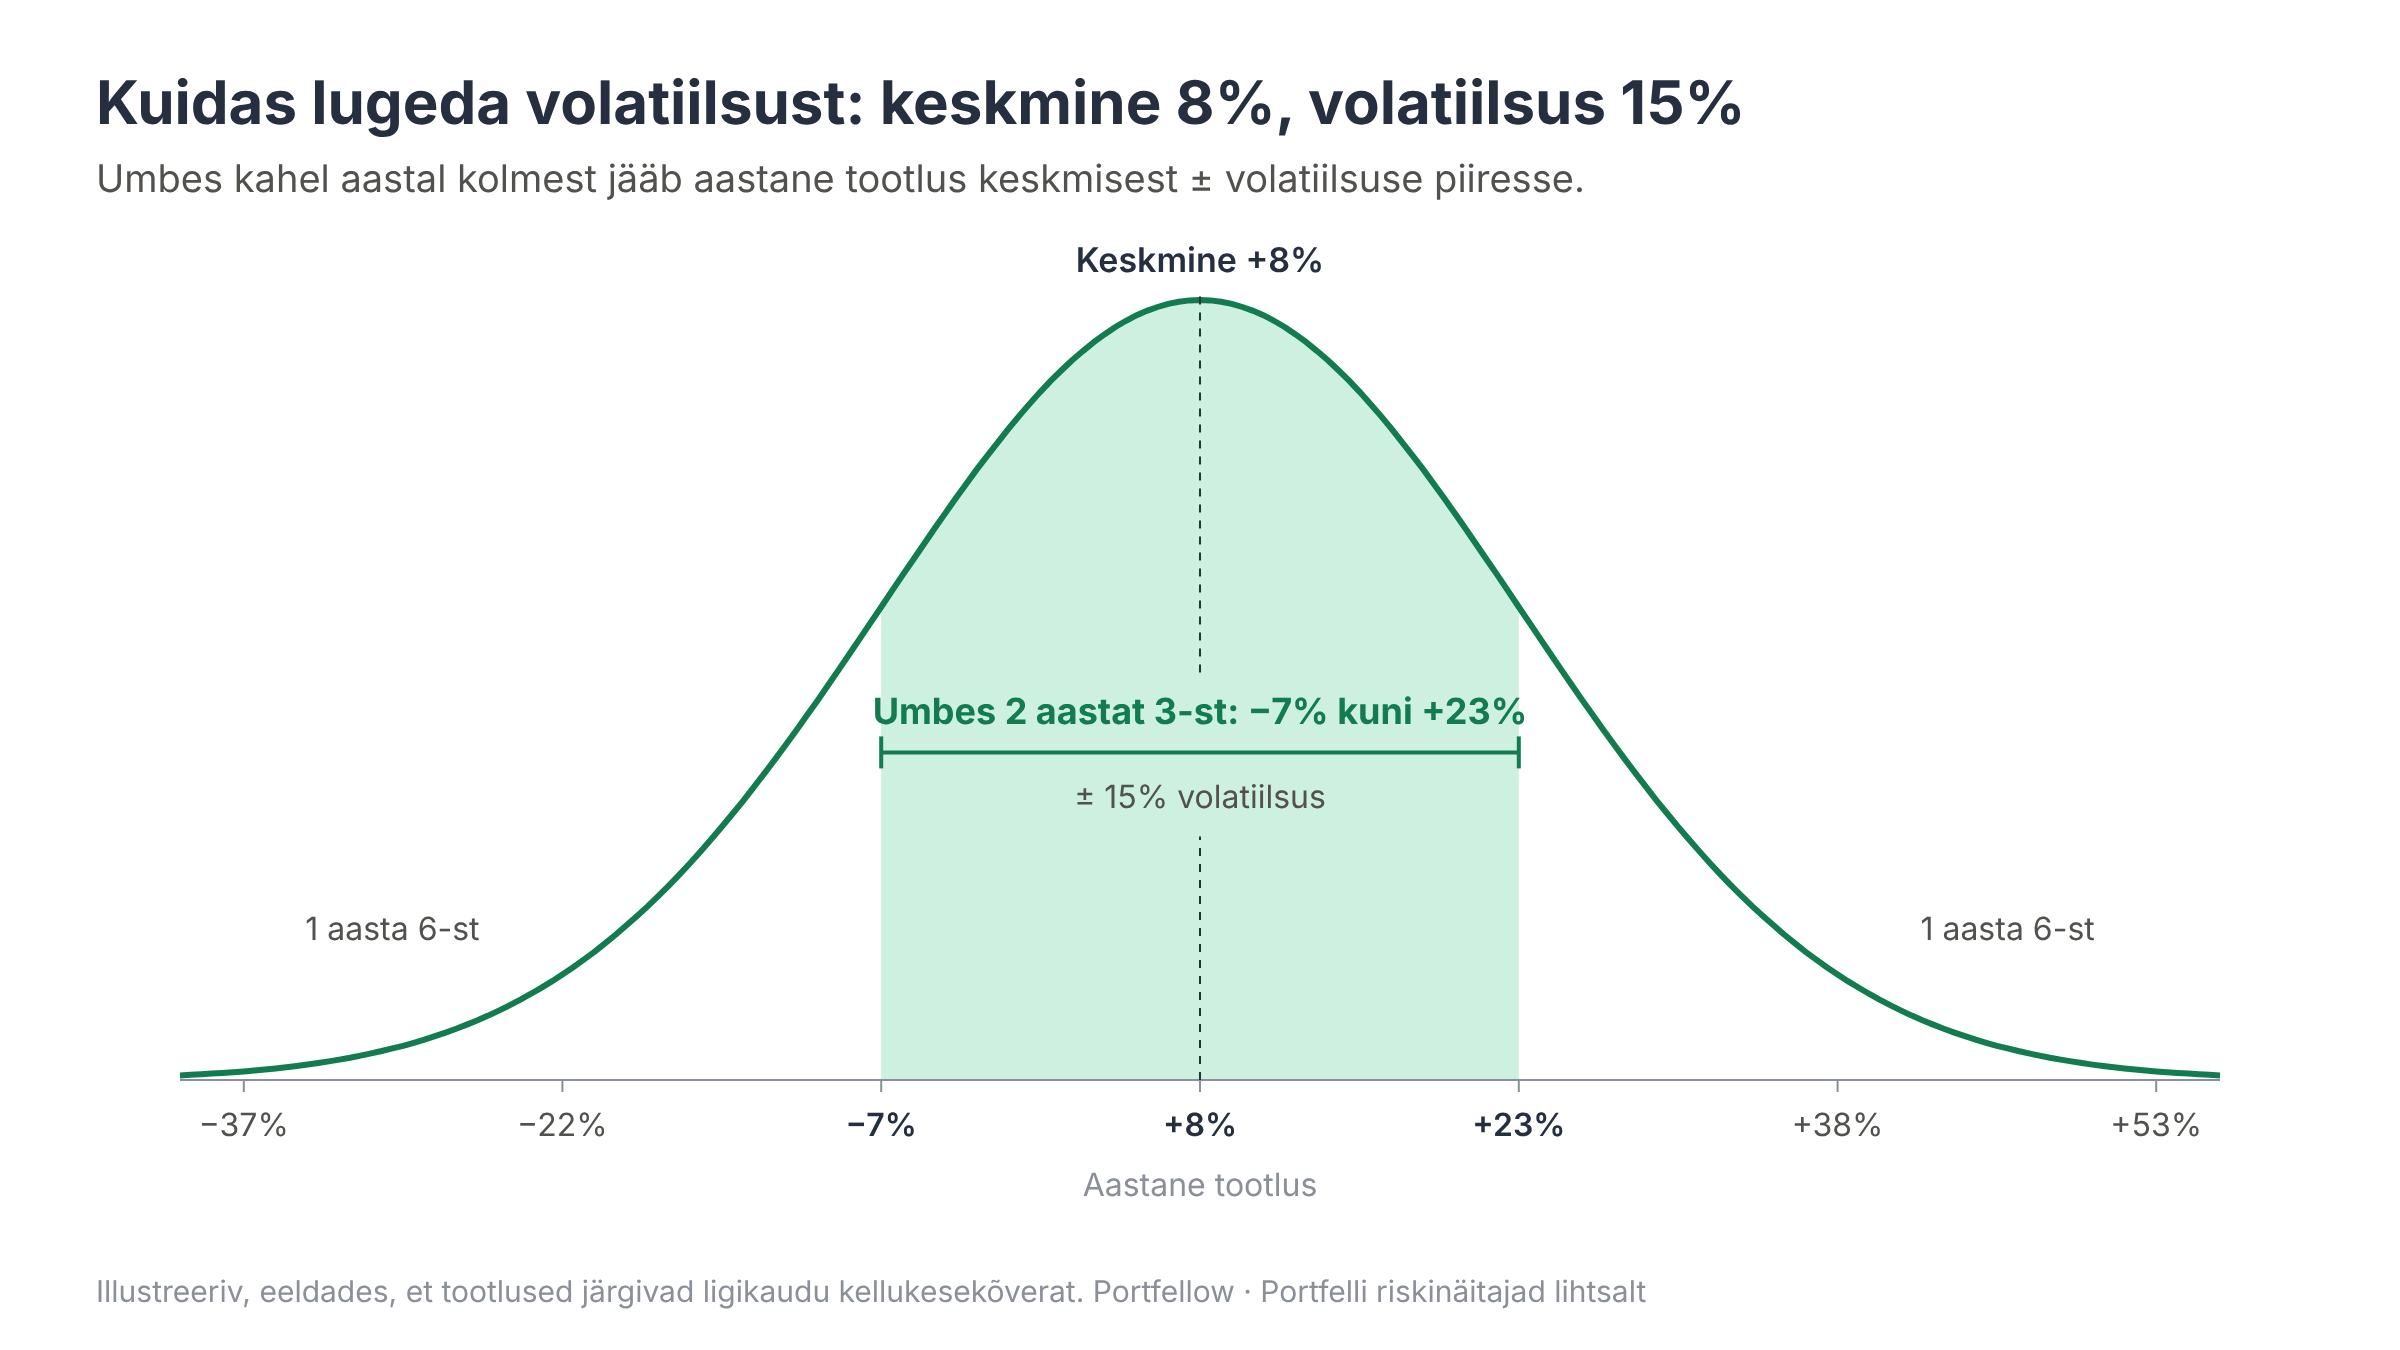
Kuidas lugeda: umbes kahel aastal kolmest jääb sinu aastane tootlus keskmisest ± volatiilsuse piiresse. Kui keskmine tootlus on 8% ja volatiilsus 15%, jääb tavaline aasta vahemikku −7% kuni +23%. Igal kolmandal aastal satub tulemus sellest vahemikust välja, kas üles- või allapoole.
Madalam volatiilsus tähendab ühtlasemat kasvu ja rahulikumat und.
Kõrgem volatiilsus tähendab konarlikumat sõitu ja laiemat tulemuste vahemikku, nii heas kui halvas.
Mida see ei ütle: kas sa teenisid raha. Portfell võib olla väga rahulik ja ikkagi kaotada ning volatiilsus loeb riskiks ka järsud tõusud, mitte ainult langused.
Volatiilsuse klass 1–7. Näitaja kõrval paigutab Portfellow sinu volatiilsuse skaalale 1–7. See kasutab endise UCITS-fondide põhiteabedokumendi (KIID) volatiilsuse piire, sama riskiskaalat, mida paljud fondide infolehed kasutasid, nii et saad oma portfelli võrrelda mõne tuttava fondiga. Skaala on sama, aga see ei ole tänaste fondidokumentide ametlik riskinäitaja (SRI), mida arvutatakse teisiti.
| Klass | Volatiilsus aastas | Tase |
|---|---|---|
| 1 | alla 0,5% | madalaim |
| 2 | 0,5–2% | madal |
| 3 | 2–5% | keskmisest madalam |
| 4 | 5–10% | keskmine |
| 5 | 10–15% | keskmisest kõrgem |
| 6 | 15–25% | kõrge |
| 7 | 25% või rohkem | kõrgeim |
2. Suurim langus (maksimaalne langus): halvim kukkumine, mille üle elasid
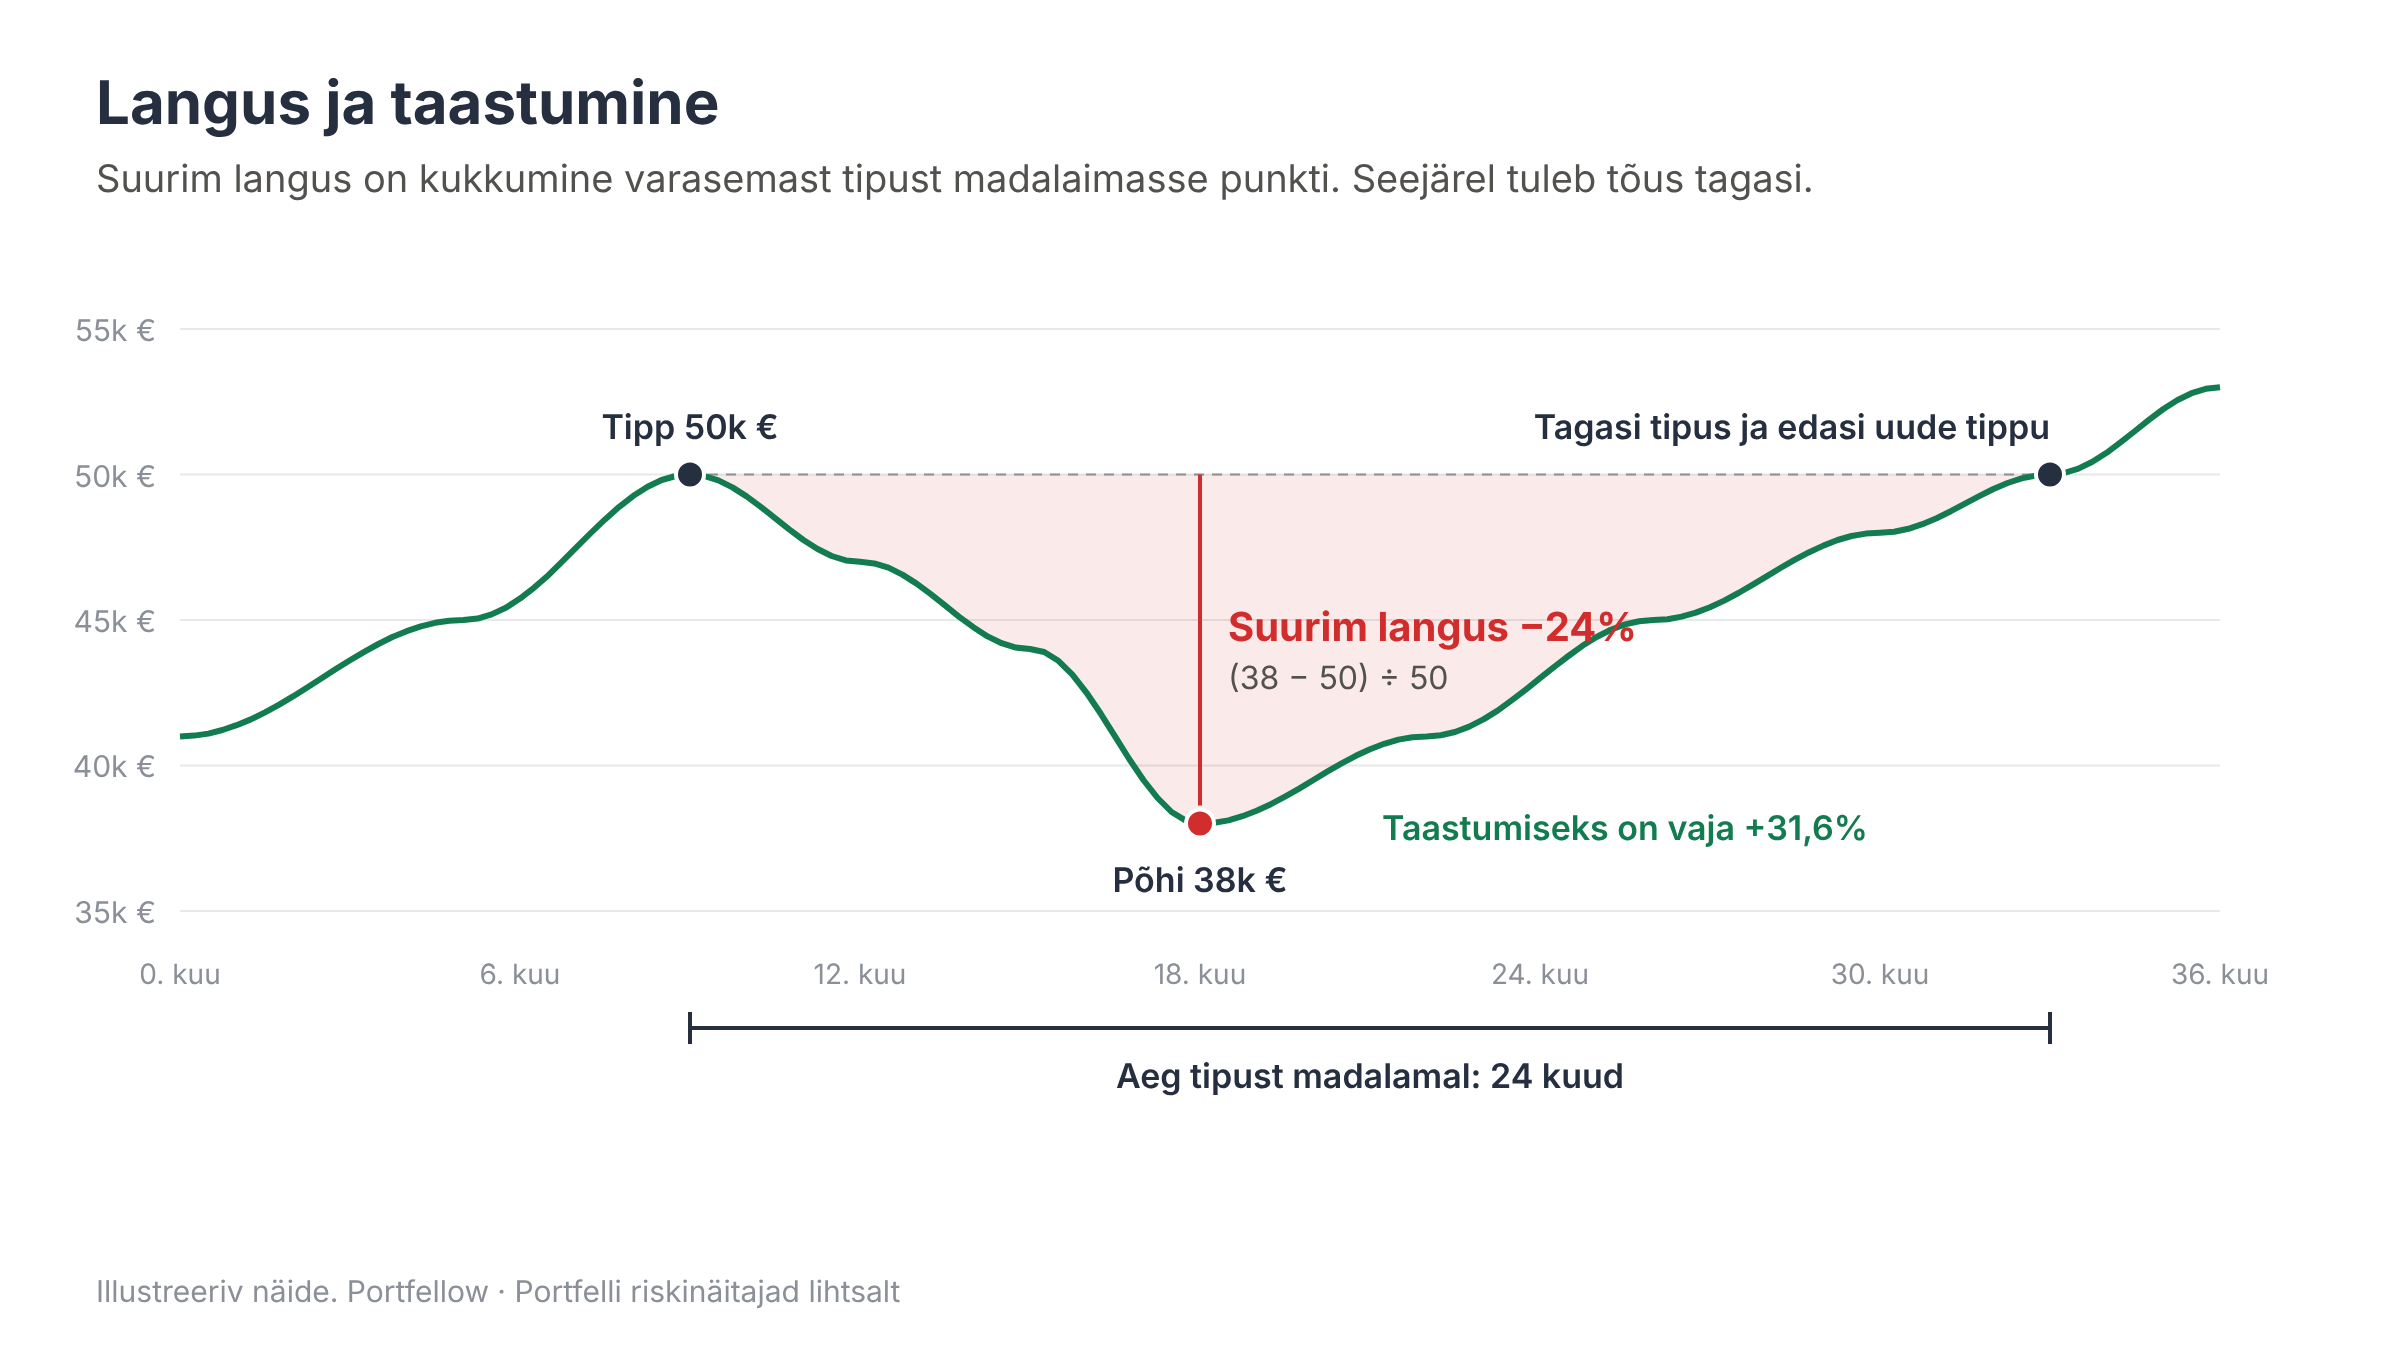
Suurim langus on sügavaim kukkumine varasemast tipust sellele järgnenud madalaimasse punkti, protsentides. Kui sinu portfell oli tipus 50 000 € ja kukkus hiljem 38 000 euroni, on suurim langus (38 000 − 50 000) / 50 000 = −24%.
Enamikule inimestele on see kõige arusaadavam riskinäitaja, sest just nii kaotus päriselt tundub. Kaotused on ka hullemad, kui paistavad: pärast 24% langust on vaja 31,6% tõusu, et lihtsalt tippu tagasi jõuda. Pärast 50% langust on vaja 100%.
Portfellow näitab selle kõrval veel mõnda seotud näitajat:
Suurim kaotus rahas: sama langus eurodes (või portfelli baasvaluutas), sest −12 000 € mõjub sageli tugevamini kui −24%. Sissemakseid ja väljavõtteid kasumi ega kahjumina ei arvestata.
Praegu tipust madalamal: kui palju on sinu portfell täna allpool oma varasemat tippu. 0% tähendab, et oled uues tipus.
Pikim aeg tipust madalamal: kõige pikem aeg, mis kulus varasema tipu tagasi saavutamiseks. See näitab, kui palju kannatust sinu strateegia nõuab.
Parim ja halvim kuu ning kuud plussis: äärmused ja see, kui sageli lõpetasid kuu kasumiga.
3. Beeta: kui palju liigud koos turuga
Beeta mõõdab, kui tundlik on sinu portfell aktsiaturu suhtes. Vaikimisi mõõdab Portfellow seda maailma aktsiaindeksi vastu, lisaks ka S&P 500 ja Nasdaq-100 vastu, et näeksid, millise turu moodi sinu portfell tegelikult käitub.
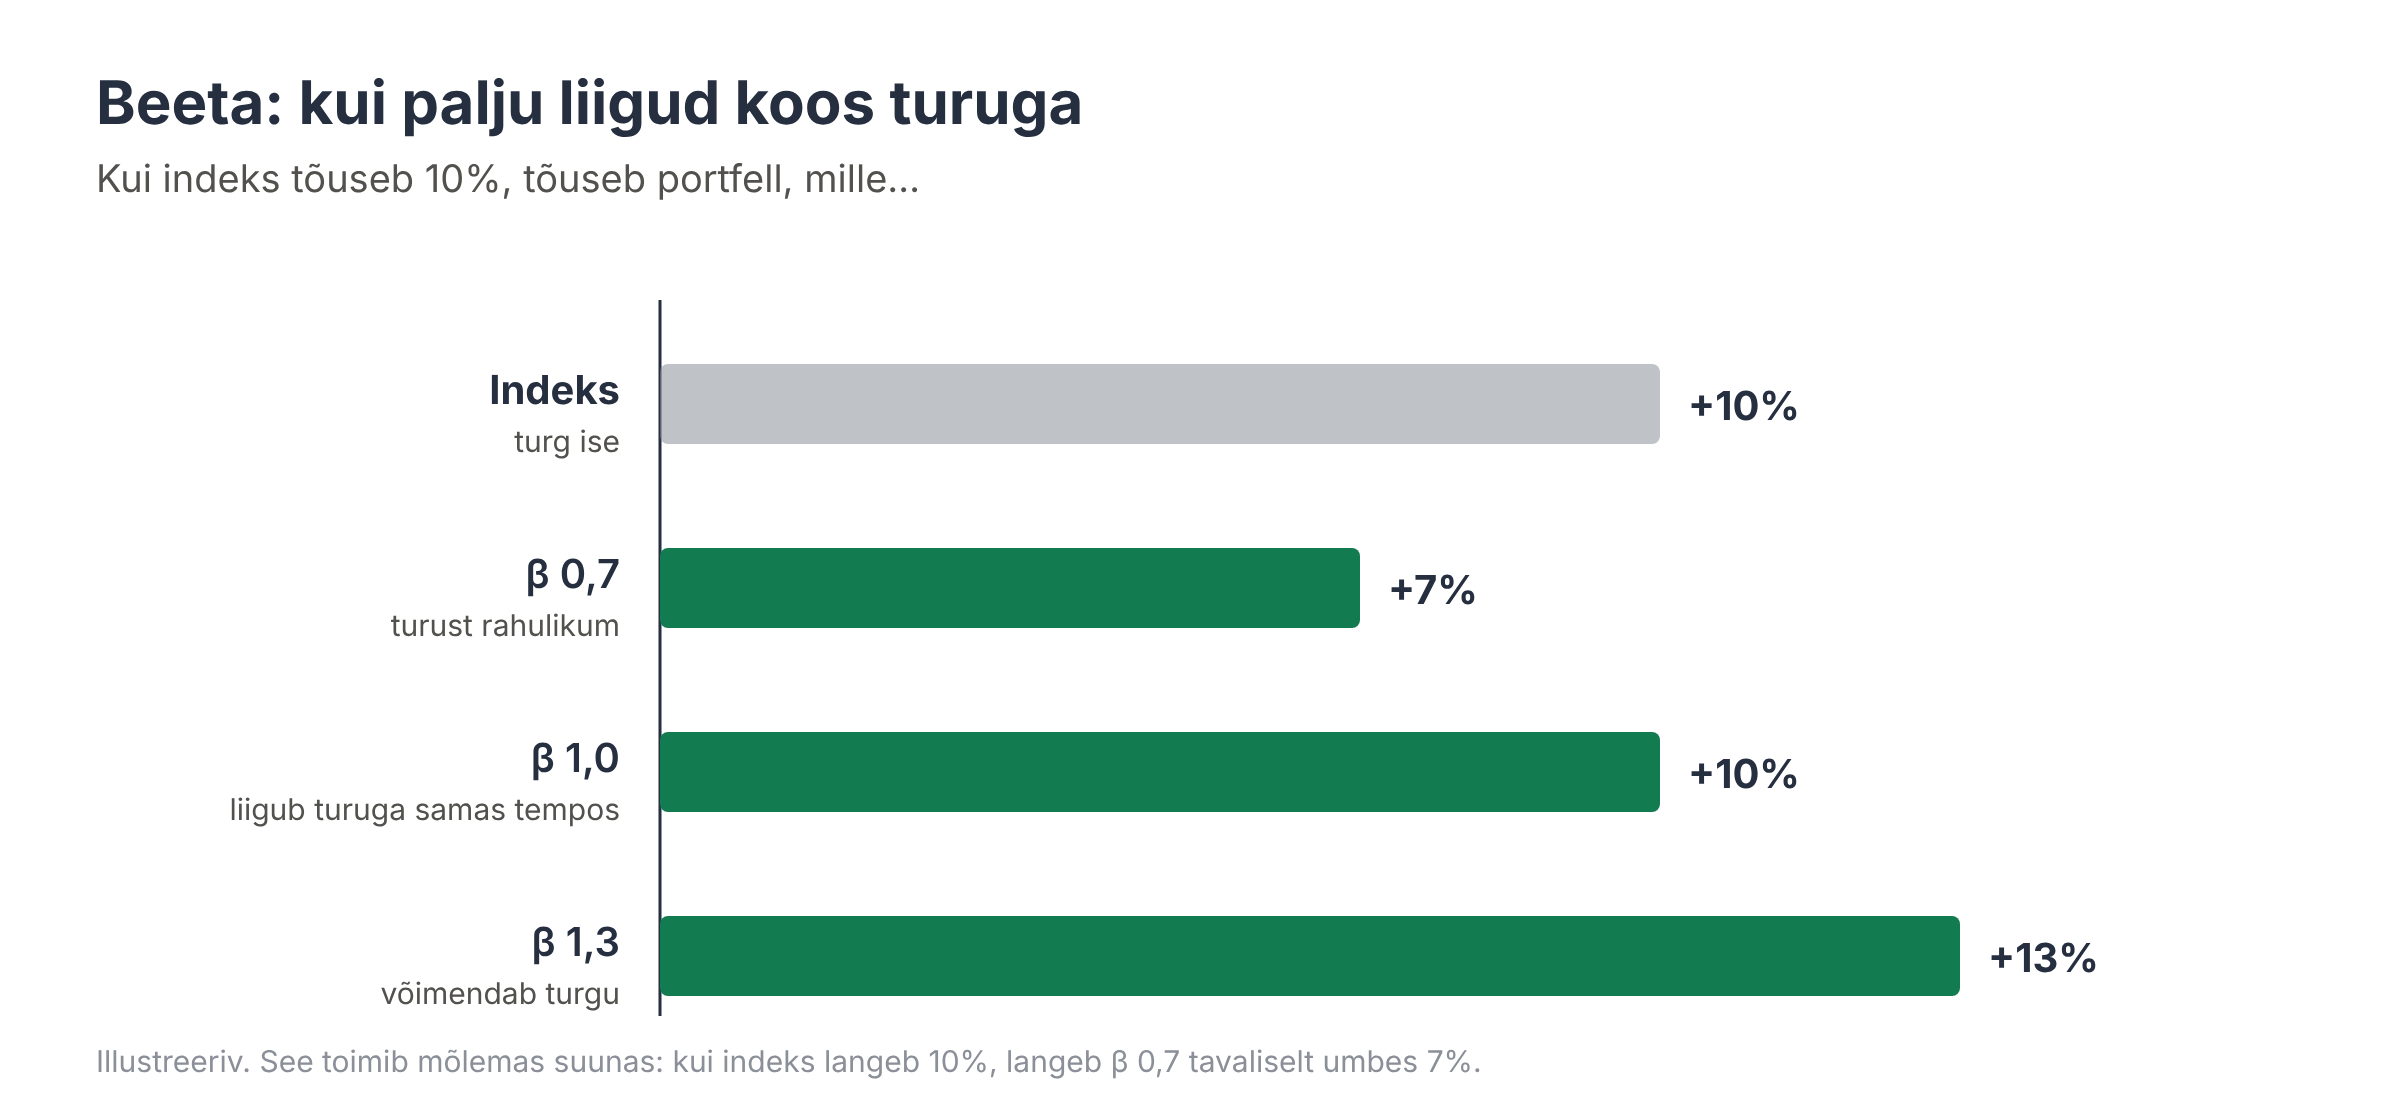
Beeta 1,0: liigud tavaliselt indeksiga samas tempos.
Beeta 0,7: kui indeks tõuseb 10%, tõuseb sinu portfell tavaliselt umbes 7%, ja kui indeks langeb 10%, langeb see vaid umbes 7%. Turust rahulikum.
Beeta 1,3: võimendad turu liikumisi, umbes +13% iga +10% kohta, ja sama ka langustes.
Beeta 0 lähedal: sinu portfell reageerib aktsiaturule vaevu (näiteks hoiused, võlakirjad, kinnisvara).
Beetaga käib kaasas usaldusväärsuse kontroll: kui tihedalt järgid indeksit (R², 0–100%). 90% juures selgitab indeks peaaegu kõiki sinu kõikumisi ja beeta on väga sisukas. 20% juures tuleb enamik liikumisest millestki muust, näiteks kohalikest aktsiatest, võlakirjadest, P2P-laenudest või mõnest kontsentreeritud positsioonist, ja beeta on vaid ligikaudne. Beeta arvutamiseks on vaja vähemalt 24 nädala- või kuutootlust. Kui valitud periood on liiga lühike, mõõdab Portfellow seda viimase 12 kuu peal ja ütleb seda ka välja.
Kas võetud risk tasus ära? Riskiga korrigeeritud tootlus
Risk iseenesest ei ole hea ega halb. Oluline on, kas said selle eest tasu. Just sellele küsimusele vastab Portfellow riski osa alguses: Kas võetud risk tasus ära? Sinu tulemust võrreldakse kahe ausa alternatiiviga: riskivaba hoiuse ja lihtsalt indeksi hoidmisega.
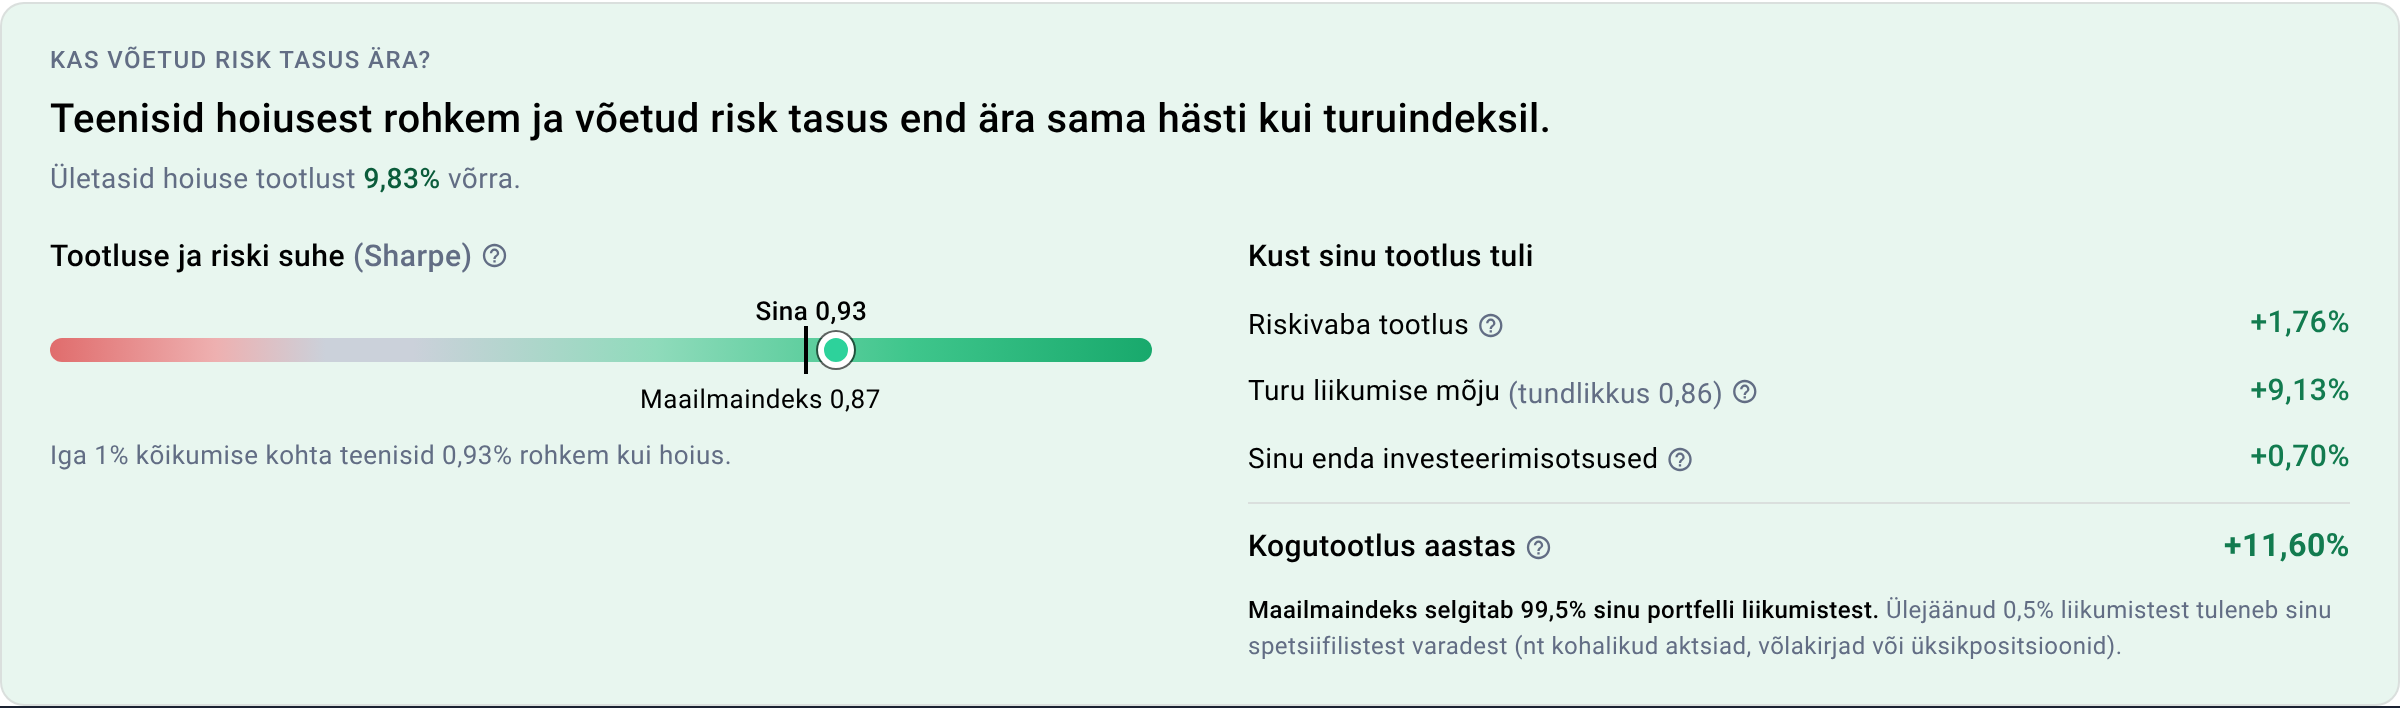
Tootluse ja riski suhe (Sharpe'i suhtarv)
Sharpe'i suhtarv näitab, kui palju riskivabast hoiusest suuremat tootlust teenisid iga volatiilsuse ühiku kohta:
Sharpe = (sinu tootlus − riskivaba tootlus) ÷ volatiilsus
Kui tootlus on 9%, riskivaba määr 3% ja volatiilsus 15%: (9 − 3) ÷ 15 = 0,4. Lihtsalt öeldes: iga 1% kohta, mille võrra sinu portfell kõikus, teenisid 0,4% rohkem kui hoius.
Alla 0: hoius oleks teeninud rohkem, ja seda ilma igasuguse riskita.
Mida kõrgem, seda parem: sama kõikumise eest suurem tasu.
Ära õpi piirväärtusi pähe. Võrdle end indeksiga: rakenduses skaalal olev märk näitab indeksi enda Sharpe'i sama perioodi kohta. Kui oled sellest paremal, tasus sinu risk end ära paremini kui passiivne indeksiinvesteerimine.
Riskivaba määrana kasutab Portfellow päris turuandmeid sinu portfelli valuutas: europortfellide puhul €STR-i, Euroopa Keskpanga avaldatavat euro lühiajalist intressimäära, ja dollariportfellide puhul 3-kuuliste USA riigivõlakirjade tootlust.
Kust sinu tootlus tuli
Portfellow jagab sinu aastase tootluse ka kolmeks osaks, et näeksid, mis selle tegelikult teenis:
| Osa | Mida see tähendab | Näide |
|---|---|---|
| Riskivaba tootlus | Mida hoius oleks niikuinii maksnud | 3,0% |
| Turu liikumise mõju | Mida sinu tundlikkus turu suhtes (beeta) indeksi liikumisest teenis | 5,6% |
| Sinu enda investeerimisotsused | Valikud, ajastus ja tasud võrreldes lihtsalt indeksi ostmisega (alfa) | 0,4% |
| Aastane kogutootlus | Sinu ajaga kaalutud tootlus (TWR) | 9,0% |
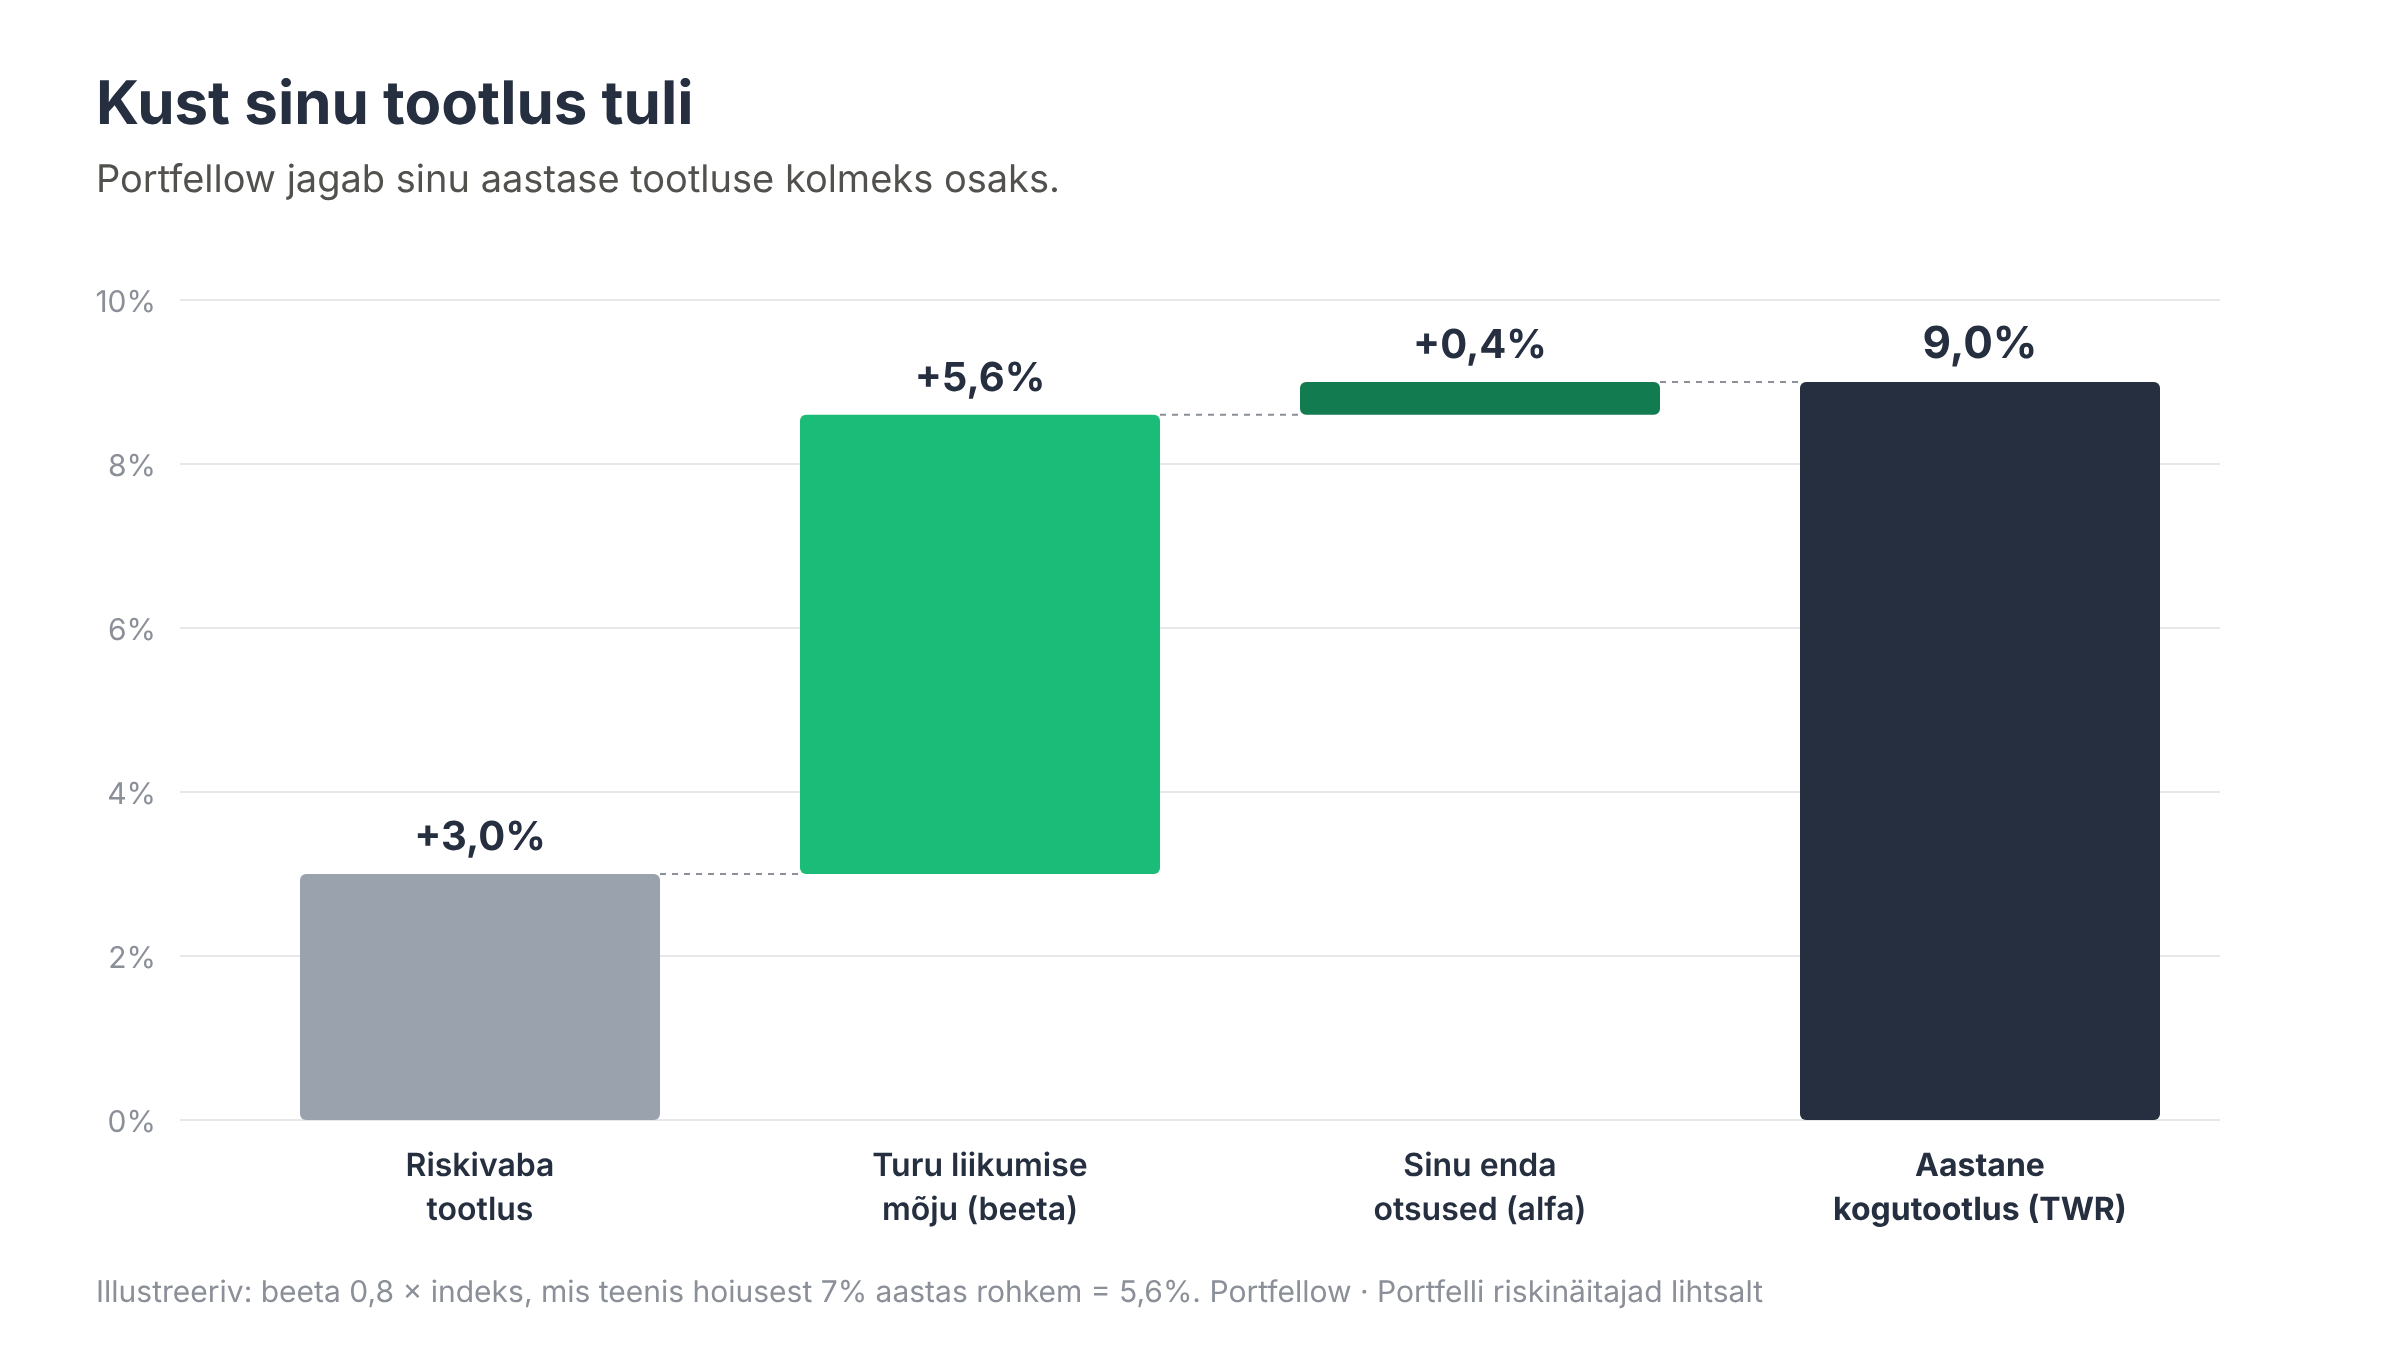
Kui „sinu enda otsused“ on järjepidevalt negatiivne, on aus järeldus, et odav indeksifond oleks töö paremini ära teinud. Kui see on mitme aasta jooksul positiivne, lisavad sinu valikud väärtust. Pane tähele, et see jaotus on usaldusväärne ainult siis, kui indeks selgitab arvestatava osa sinu portfelli liikumisest. Kui ei selgita, märgib Portfellow selle ligikaudseks hinnanguks.
Riski lisamõõdikud ühes tabelis
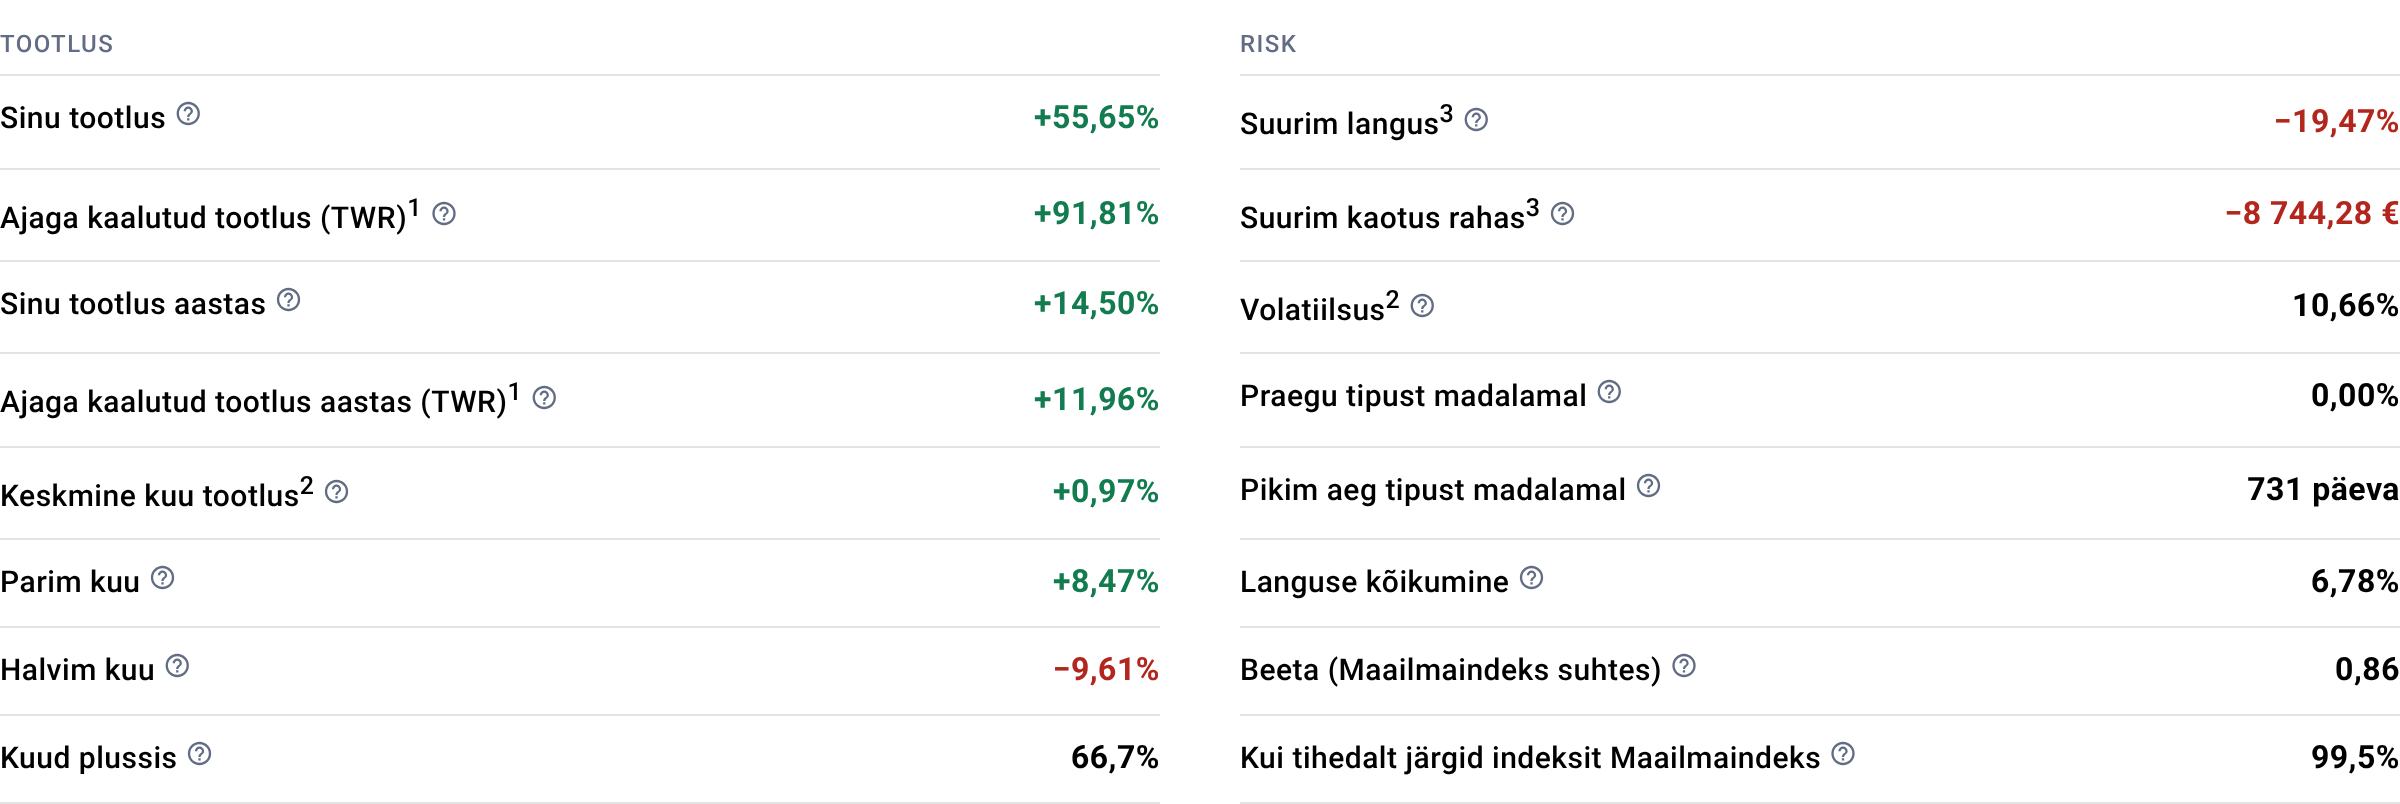
Rakenduses avab Näita kõiki mõõdikuid tootluse ja riski näitajad kõrvuti ning nende all olev Näita lisamõõdikuid kogu komplekti. Kõiki neid pole vaja, aga igaüks vastab kindlale küsimusele:
| Mõõdik | Küsimus, millele see vastab | Parem on |
|---|---|---|
| Sortino suhtarv | Nagu Sharpe, aga riskiks loetakse ainult langusi alla hoiuse tootluse. Tõusukõikumisi ei karistata. | Kõrgem |
| Calmari suhtarv | Aastane tootlus jagatud suurima langusega: kas valusad langused tasusid end ära? | Kõrgem |
| Treynori suhtarv | Hoiust ületav tootlus iga tururiski (beeta) ühiku kohta. | Kõrgem |
| Alfa | Tootlus, mida turu liikumine ei selgita. Sisaldab valikuid, ajastust, tasusid ja õnne. | Üle 0 |
| Jälgimisviga | Kui palju sinu tootlus tavaliselt aastas indeksist erineb. | Kumbki: väike = indeksi sarnane, suur = aktiivne |
| Infosuhtarv | Kas indeksist erinemine tasus end ära? | Positiivne |
| Kuud, mil edestasid indeksit | Mitmel kuul teenisid indeksist rohkem. | Rohkem |
| Tõusu püüdmine | Kui suure osa indeksi tõusust said, kui see tõusis. 100% võrdub indeksiga. | Kõrgem |
| Languse püüdmine | Kui suure osa indeksi langusest võtsid, kui see langes. | Alla 100% |
| Püüdmise suhe | Tõusu püüdmine ÷ languse püüdmine. | Üle 1 |
| Korrelatsioon | Kui hästi sinu tõusud ja langused indeksi omadega kokku langevad, −1 kuni 1. | Kumbki: madalam = hajutatum |
| Languse kõikumine | Volatiilsus, mis arvestab ainult halbu perioode alla hoiuse tootluse. | Madalam |
Kuidas riskinäitajaid kasutada: viieminutiline rutiin
Vaata piisavalt pikka perioodi. Sisukate riskinäitajate jaoks on miinimum 12 kuud, parem on kolm kuni viis aastat. Mõni rahulik kuu ütleb väga vähe.
Võrdle, ära hinda tühjas ruumis. 15% volatiilsus on globaalse aktsiaportfelli puhul tavaline, võlakirjarohke portfelli puhul kõrge. Loe iga näitajat koos indeksi näitajaga, mida rakendus selle kõrval näitab.
Võrdle suurimat langust oma närvidega. Kui halvim langus pani sind müüa tahtma, vähenda riski siis, kui turud on rahulikud: lisa võlakirju või raha või vähenda kõige volatiilsemaid positsioone.
Loe volatiilsust ja korrelatsiooni koos. Kõrge volatiilsus koos madala korrelatsiooniga indeksiga tähendab tavaliselt, et sinu tulemust veavad mõned kontsentreeritud panused. Otsusta, kas see on teadlik valik.
Küsi, kas risk tasus end ära. Indeksist madalam Sharpe või järjepidevalt negatiivne alfa on selge märk, et lihtsam ja odavam portfell oleks teeninud sama palju.
Levinud vead riskinäitajate lugemisel
Eeldus, et madal volatiilsus tähendab turvalisust. Rahal pole peaaegu üldse volatiilsust, aga see kaotab ikkagi inflatsioonile. Ka harva hinnatavad varad, nagu kinnisvara, P2P-laenud või erafirmade osalused, paistavad sujuvamad, kui nad tegelikult on, sest kord kvartalis uuenev hind ei saa päevast päeva kõikuda.
Lühikese perioodi põhjal otsustamine. Ühe kvartali näitajad on enamasti müra. Portfellow annab teada, kui näitaja põhineb vaid mõnel üksikul tootlusel.
Sissemaksete segiajamine tootlusega. Kui lisad raha, võib maakleri töölaud näidata, nagu portfell oleks „kasvanud“. Portfellow mõõdab riski ajaga kaalutud tootluse põhjal, nii et sinu enda sissemakseid ja väljavõtteid ei loeta kunagi kasumiks, kahjumiks ega kõikumiseks.
Mineviku pidamine prognoosiks. Riskinäitajad kirjeldavad, mis juhtus. Need on parim kaart, mis sul strateegia käitumise kohta on, aga mitte lubadus järgmiseks aastaks.
Miks need numbrid on täpselt nii head kui sinu andmed
Riskinäitajad vajavad kogu portfelli täielikku ja puhast ajalugu. Kui pool sinu investeeringutest on teise maakleri juures, pensionifondis või holdingettevõttes, ütleb nähtava osa volatiilsus ja langus vähe selle riski kohta, mida sa tegelikult kannad.
Just selle jaoks Portfellow loodud on: kogu sinu vara pankades, maaklerite juures, pensionifondides, kinnisvaras ja ettevõtetes ühes vaates, all sõltumatu tootluse arvutus (XIRR ja TWR). Sünkroonimine kogub tehingud kokku, sina kinnitad need ja riskinäitajad arvutatakse kogu pildi pealt.
Varasem tootlus ei ennusta tulevast tootlust. See artikkel on hariva iseloomuga ega ole investeerimisnõuanne.